算例预览画布导出图
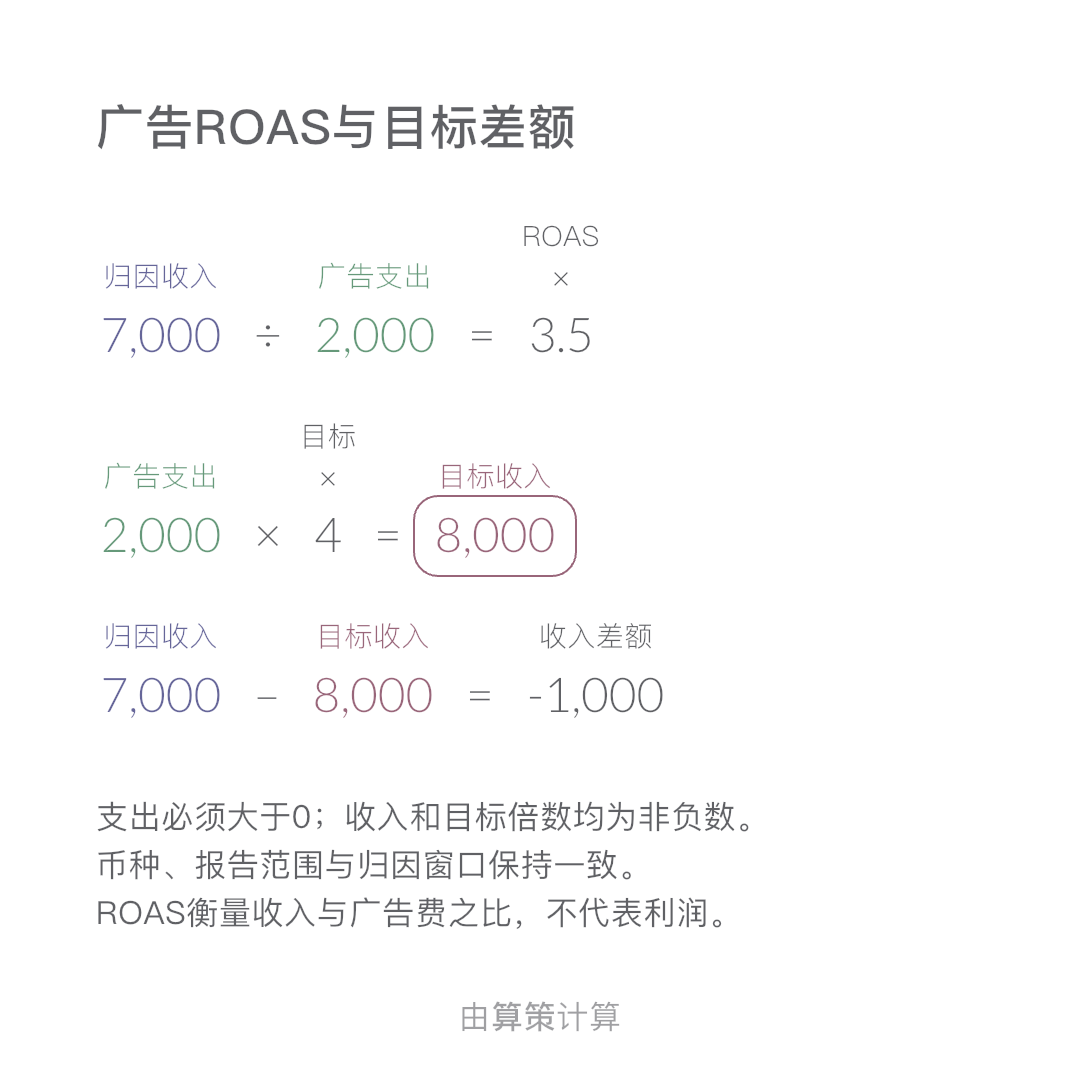
扣除退款和不计提金额后,用统一提成率计算佣金,再加同期底薪,明确计提基数与税前合计的区别。
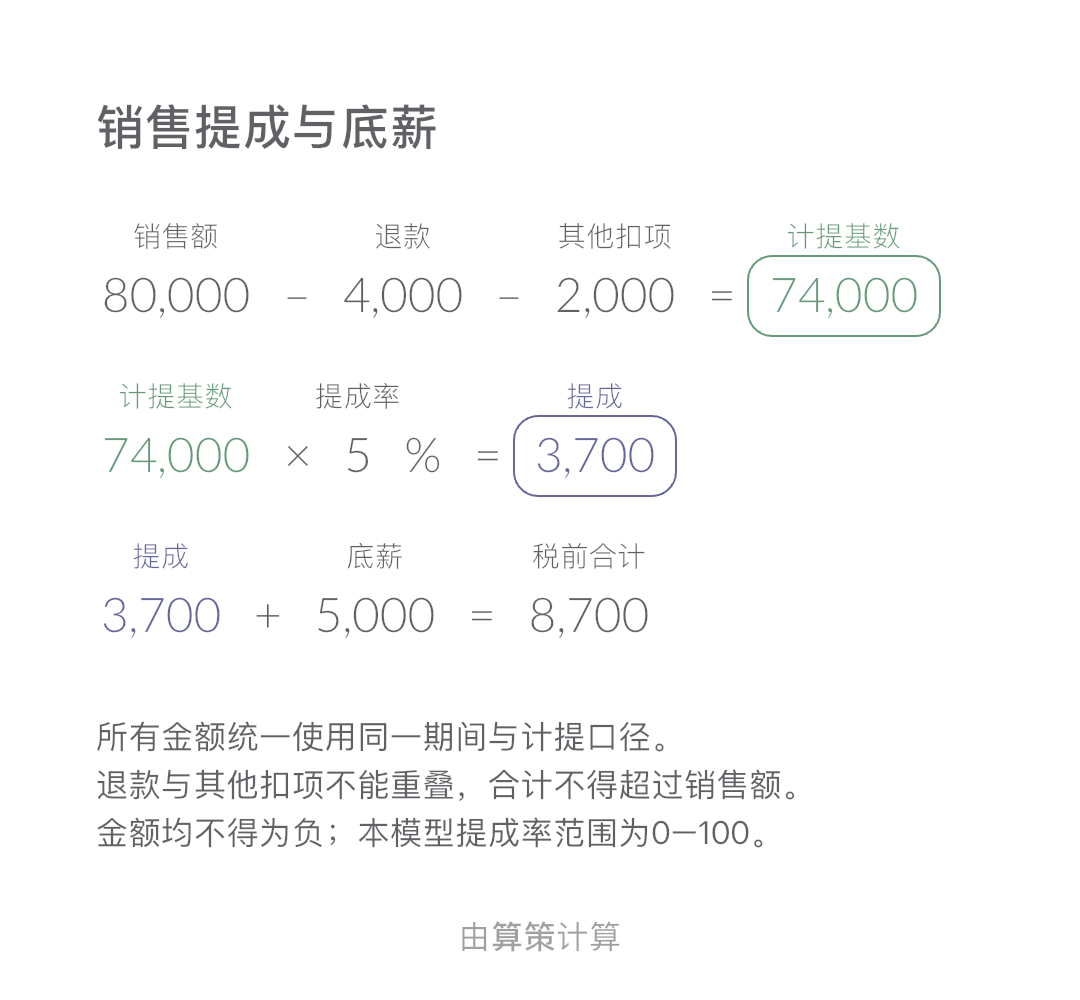
通过真实 iOS App 导出 下载后可在算策中修改数字。
核算对全部合格销售使用同一比例的简单薪酬方案。销售额应为尚未扣除本题所列退款和其他扣项的金额,所有输入对应同一期间。人民币案例仅为模拟,计提范围以实际薪酬约定为准。
CNY
| 需要填哪些数字 | 默认 |
|---|---|
| 销售额 | 80,000 |
| 退款 | 4,000 |
| 其他扣项 | 2,000 |
| 提成率 (%) | 5 |
| 底薪 | 5,000 |
销售额减退款、再减其他不计提金额,得到计提基数;乘提成率得到提成,再加底薪。默认基数74000元,5%提成为3700元,加底薪后税前合计8700元。
80,000 [销售额] - 4,000 [退款] - 2,000 [其他扣项] → 计提基数
计提基数 × 5 [提成率]% → 提成
提成 + 5,000 [底薪] → 税前合计
将统一提成率从5%改为6%。计提基数和底薪不变,只改变提成与税前合计。
| 结果 | 默认 | 改参后 |
|---|---|---|
| 计提基数 | 74,000 | 74,000 |
| 提成 | 3,700 | 4,440 |
| 税前合计 | 8,700 | 9,440 |
结果最多显示两位小数,后续公式引用未舍入值。
结果是扣除薪酬扣款前的底薪加提成,不是到手工资或公司利润。不计算税费、社保、阶梯、达标门槛、封顶、预支抵扣或事后追回。按毛利或实收款计提的方案需另设基数。
下载后导入算策,修改为自己的数字。画布不会自动拦截所有不合条件的输入,请核对有效范围。
仅填写约定不计提、而且仍包含在销售额输入中的金额。销售额如果已扣折扣或税费,就不要再次扣除。
不能。对全部基数使用一个比例,与不同区间分别计提或达标后变更提成率是不同模型。
需要更多独立画布、高清图片导出或跨设备同步时,选择适合你的使用方式。