算例预览画布导出图
用归因销售收入和广告支出计算ROAS倍数,核对自设目标的收入差额,附完整算例、口径说明与可编辑画布。
通过真实 iOS App 导出 下载后可在算策中修改数字。
适合已有同口径广告支出与归因销售收入、想核对投放报表的广告主。本例采用人民币(CNY)模拟数据,只比较自设目标,不预测广告新增销量,也不建议具体投放策略。
CNY
| 需要填哪些数字 | 默认 |
|---|---|
| 广告支出 | 2,000 |
| 归因销售收入 | 7,000 |
| 目标ROAS倍数 (×) | 4 |
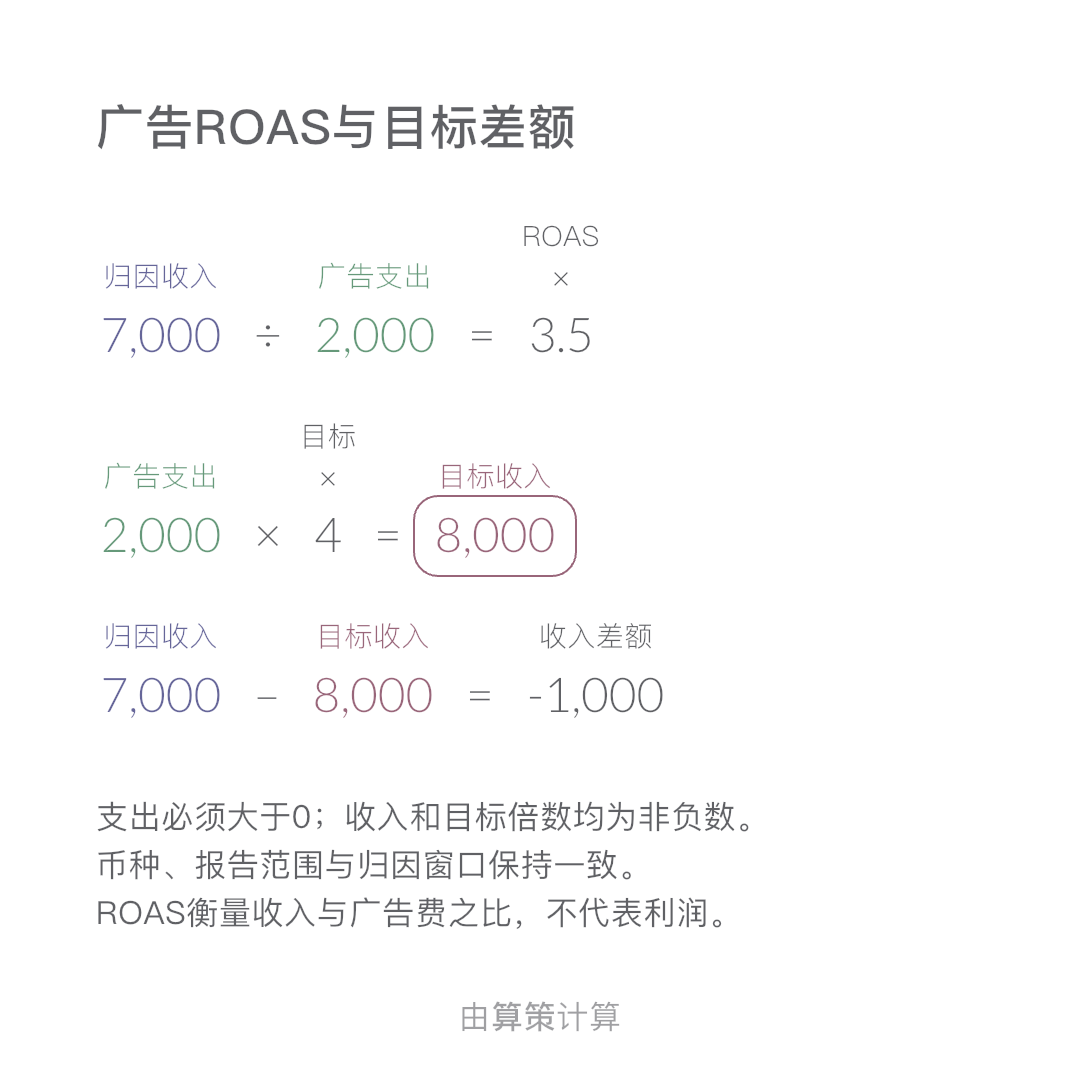
ROAS=归因销售收入÷广告支出;目标收入=广告支出×目标倍数;收入差额=归因收入−目标收入,负值表示不足。7000元收入除以2000元支出是3.5倍;4倍目标需要8000元,尚差1000元。目标4倍填4,不是400。
7,000 [归因销售收入]/2,000 [广告支出] → 实际ROAS倍数 ×
广告支出 × 4 [目标ROAS倍数 ×] → 达到目标所需收入
归因销售收入 - 达到目标所需收入 → 归因收入减目标收入
只把广告支出从2000元改为2500元,归因收入保持7000元,ROAS降为2.8倍,与目标收入相差3000元。这是固定收入的成本敏感性演示,不是在预测追加预算后的实际收入。
| 结果 | 默认 | 改参后 |
|---|---|---|
| 实际ROAS倍数 (×) | 3.5 | 2.8 |
| 达到目标所需收入 | 8,000 | 10,000 |
| 归因收入减目标收入 | -1,000 | -3,000 |
结果最多显示两位小数,后续公式引用未舍入值。
归因收入需明确折扣、退款和税费的处理,不能用全店收入或客户终身收入随意除以当期广告费,也不能把多平台重复归因收入直接相加。平台转化价值可能是自定义分值,不一定是销售收入。4倍只是模拟目标,不是行业标准;被归因的收入也不证明广告带来了因果增量。
下载后导入算策,修改为自己的数字。画布不会自动拦截所有不合条件的输入,请核对有效范围。
不说明。商品、履约、平台及经营费用还未扣除,收入减广告费不等于净利润,ROAS减1也不是完整经营ROI。
400%与4倍表示同一比率,本画布采用倍数。零收入可得零ROAS,零支出则不能计算。
Google Ads的ROAS说明解释该比例,本题将转化价值限定为归因销售收入。
如果你通过自己网站展示广告获得收入,请使用网站广告收入与页面浏览量。
需要更多独立画布、高清图片导出或跨设备同步时,选择适合你的使用方式。