算例预览画布导出图
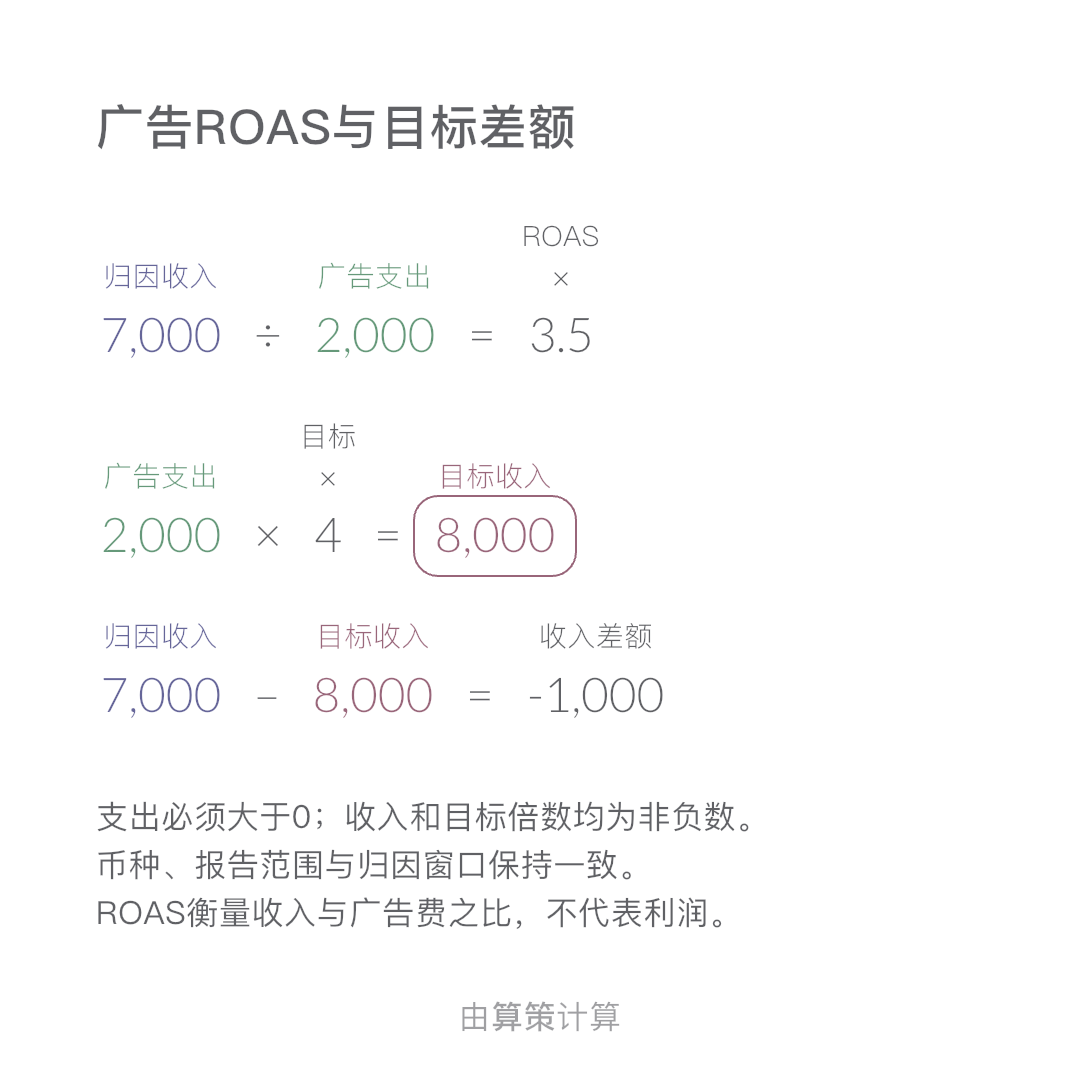
将按售价收取的平台费计入单件变动成本,计算整数保本销量、销售额与所列成本结余,并比较降价后的变化。
通过真实 iOS App 导出 下载后可在算策中修改数字。
销售一种商品,想知道在同一期间内至少卖多少整件才能覆盖所列支出时使用。本例采用人民币(CNY)模拟数据,并单列按售价收取的平台费;不用于多品组合或现金回款预测。
CNY
| 需要填哪些数字 | 默认 |
|---|---|
| 单件实收售价 | 100 |
| 其他单件变动成本 | 55 |
| 按售价收取的费率 (%) | 5 |
| 同期间固定成本 | 4,500 |
单件比例费用=售价×费率;单件贡献=售价−其他单件变动成本−比例费用。固定成本除以正的单件贡献并向上取整,得到最低保本件数。件数×售价得到销售额;件数×单件贡献−固定成本得到所列成本结余。默认100元单价、55元其他成本、5%费率、4500元固定成本,113件结余20元,112件仍差20元。
100 [单件实收售价] × 5 [按售价收取的费率]% → 单件比例费用
单件实收售价 - 55 [其他单件变动成本] - 单件比例费用 → 单件边际贡献
ceil(4,500 [同期间固定成本]/单件边际贡献) → 最低整数保本销量
最低整数保本销量 × 单件实收售价 → 该销量对应销售额
最低整数保本销量 × 单件边际贡献 - 同期间固定成本 → 扣除所列成本后的结余
只把实收单价从100元降到90元,单件比例费用也从5元降为4.5元。保本销量升至148件,此时结余14元;147件仍差16.5元。不能降价后还把比例费用固定为原来的5元。
| 结果 | 默认 | 改参后 |
|---|---|---|
| 单件比例费用 | 5 | 4.5 |
| 单件边际贡献 | 40 | 30.5 |
| 最低整数保本销量 | 113 | 148 |
| 该销量对应销售额 | 11,300 | 13,320 |
| 扣除所列成本后的结余 | 20 | 14 |
结果最多显示两位小数,后续公式引用未舍入值。
单价大于0,成本非负,费率不低于0%且低于100%。单价使用扣除折扣且不含销售税的实收口径,平台费用必须以相同单价为基数。其他按件发生的成本填入单件成本,不再重复计入固定成本。阶梯或最低收费、退货、未售库存采购付款、多品销量组合及产能变化不适用;还需判断所需销量是否可实现。
下载后导入算策,修改为自己的数字。画布不会自动拦截所有不合条件的输入,请核对有效范围。
商品按整件销售,需要向上取整。这是首次覆盖所列成本的整数销量,不一定恰好收支相等;少卖一件应仍不足。
公式不能给出有意义的保本数量。单件贡献为正而固定成本为0时,门槛可以是0件。
SBA单品盈亏平衡公式为固定成本除以售价减单位变动成本;本题明确把按售价计费加入变动成本。
课程报名用手作课程收支与开课人数,开门前资金准备用小店开业资金预算。
需要更多独立画布、高清图片导出或跨设备同步时,选择适合你的使用方式。