계산 예시Calvance에서 내보낸 이미지
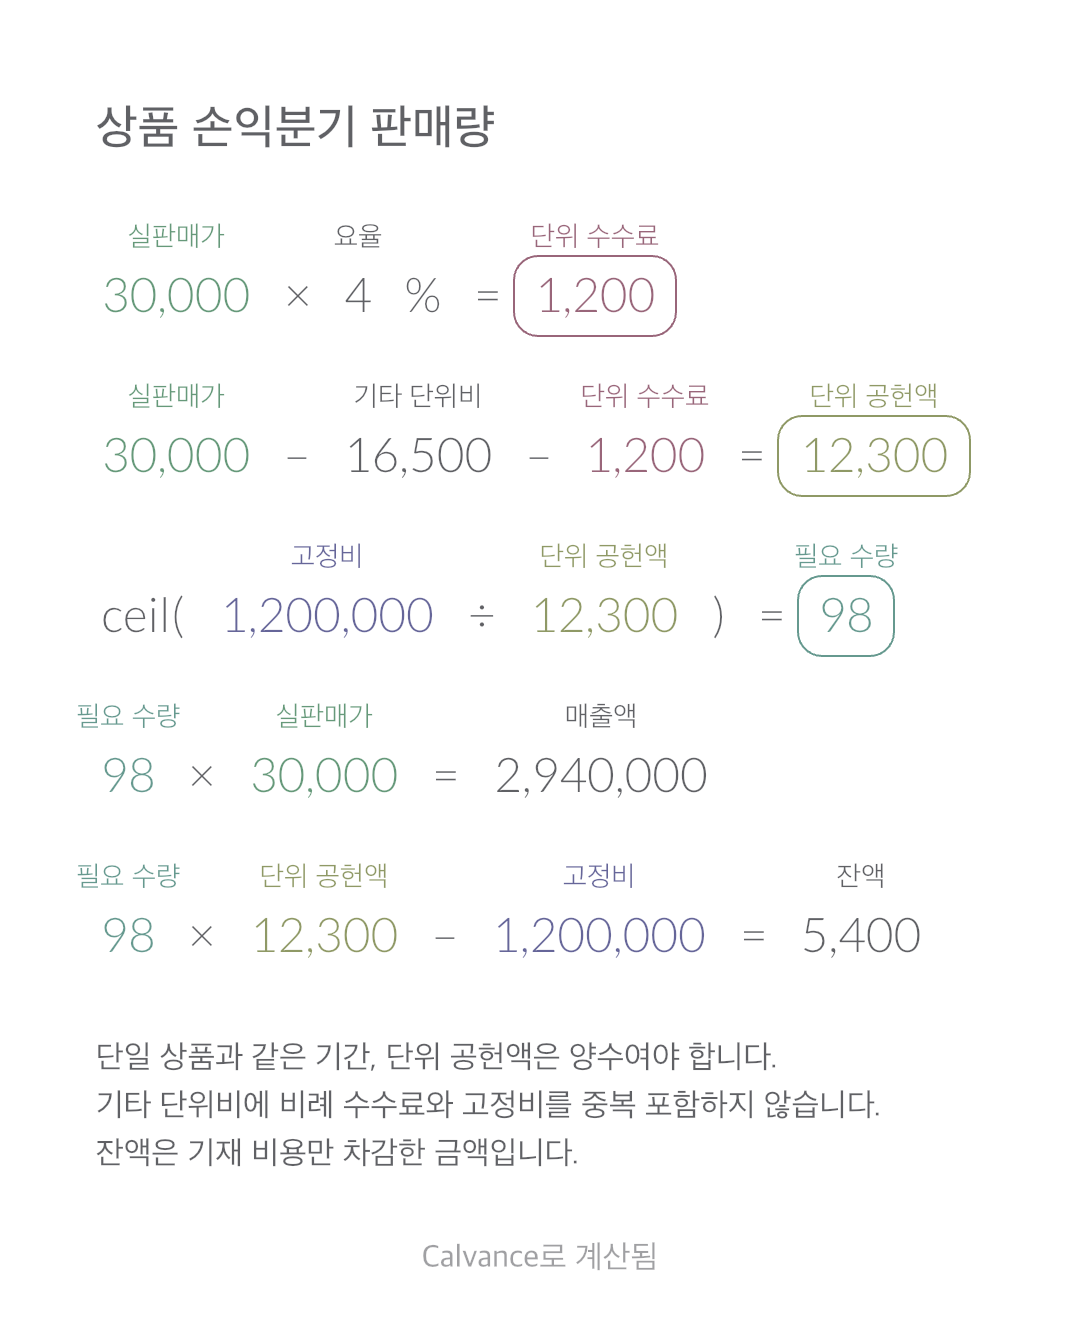
판매가에 비례하는 수수료를 포함하여 손익분기 수량, 매출과 기재 비용 차감 잔액을 구하고 가격 인하의 영향을 비교합니다.
실제 iOS App에서 내보낸 이미지
한 상품을 같은 기간에 몇 개 팔아야 기재 비용을 충당하는지 확인합니다. KRW 값은 가상 예시이며 여러 상품의 판매 계획이나 현금흐름 예측이 아닙니다.
KRW
| 입력값 | 기본값 |
|---|---|
| 상품 한 개의 실제 판매가 | 30,000 |
| 기타 단위 변동비 | 16,500 |
| 판매가 기준 수수료율 (%) | 4 |
| 같은 기간의 고정비 | 1,200,000 |
단위 수수료=가격×요율. 단위 공헌액=가격−기타 단위 변동비−수수료. 고정비를 양수 공헌액으로 나눈 뒤 정수로 올림합니다. 그 수량의 매출과 공헌액 합계에서 고정비를 뺀 잔액도 계산합니다.
30,000 [상품 한 개의 실제 판매가] × 4 [판매가 기준 수수료율]% → 단위 수수료
상품 한 개의 실제 판매가 - 16,500 [기타 단위 변동비] - 단위 수수료 → 단위 공헌액
ceil(1,200,000 [같은 기간의 고정비]/단위 공헌액) → 필요 수량
필요 수량 × 상품 한 개의 실제 판매가 → 매출액
필요 수량 × 단위 공헌액 - 같은 기간의 고정비 → 잔액
가격만 30000원에서 27000원으로 내립니다. 비례 수수료도 줄어들고 필요 수량과 매출이 다시 계산됩니다. 수수료 금액을 이전 값에 고정하지 마세요.
| 결과 | 기본값 | 변경 후 |
|---|---|---|
| 단위 수수료 | 1,200 | 1,080 |
| 단위 공헌액 | 12,300 | 9,420 |
| 필요 수량 | 98 | 128 |
| 매출액 | 2,940,000 | 3,456,000 |
| 잔액 | 5,400 | 5,760 |
결과는 소수점 둘째 자리까지 표시하며 이후 수식은 반올림 전 값을 사용합니다.
가격은 양수, 비용은 비음수, 요율은 0% 이상 100% 미만입니다. 할인 후 판매세를 제외한 가격을 사용하며 수수료도 같은 기준이어야 합니다. 최소·구간 수수료, 반품, 미판매 재고 대금, 여러 상품과 생산능력 변화는 별도로 계산하세요. 고정비를 단위비에 다시 배분하지 말고 실제로 필요한 수량을 팔 수 있는지도 확인해야 합니다.
다운로드 후 Calvance로 가져와 값을 수정하세요. 모든 잘못된 입력을 자동으로 차단하지 않으므로 유효 범위를 확인하세요.
상품을 정수로 올림하기 때문입니다. 한 개 적게 팔면 부족하고 이 수량에서 처음 기재 비용을 충당합니다.
유효한 손익분기 수량을 구할 수 없습니다. 공헌액이 양수이고 고정비가 0이면 필요 수량은 0입니다.
SBA 단일 상품 공식에 비례 수수료를 포함했습니다. 수업 개설 인원과 개업 자금은 별도 주제입니다.
더 많은 캔버스, 고해상도 이미지 내보내기, 기기 간 동기화가 필요하면 알맞은 요금제를 선택하세요.