計算範例算策原生匯出
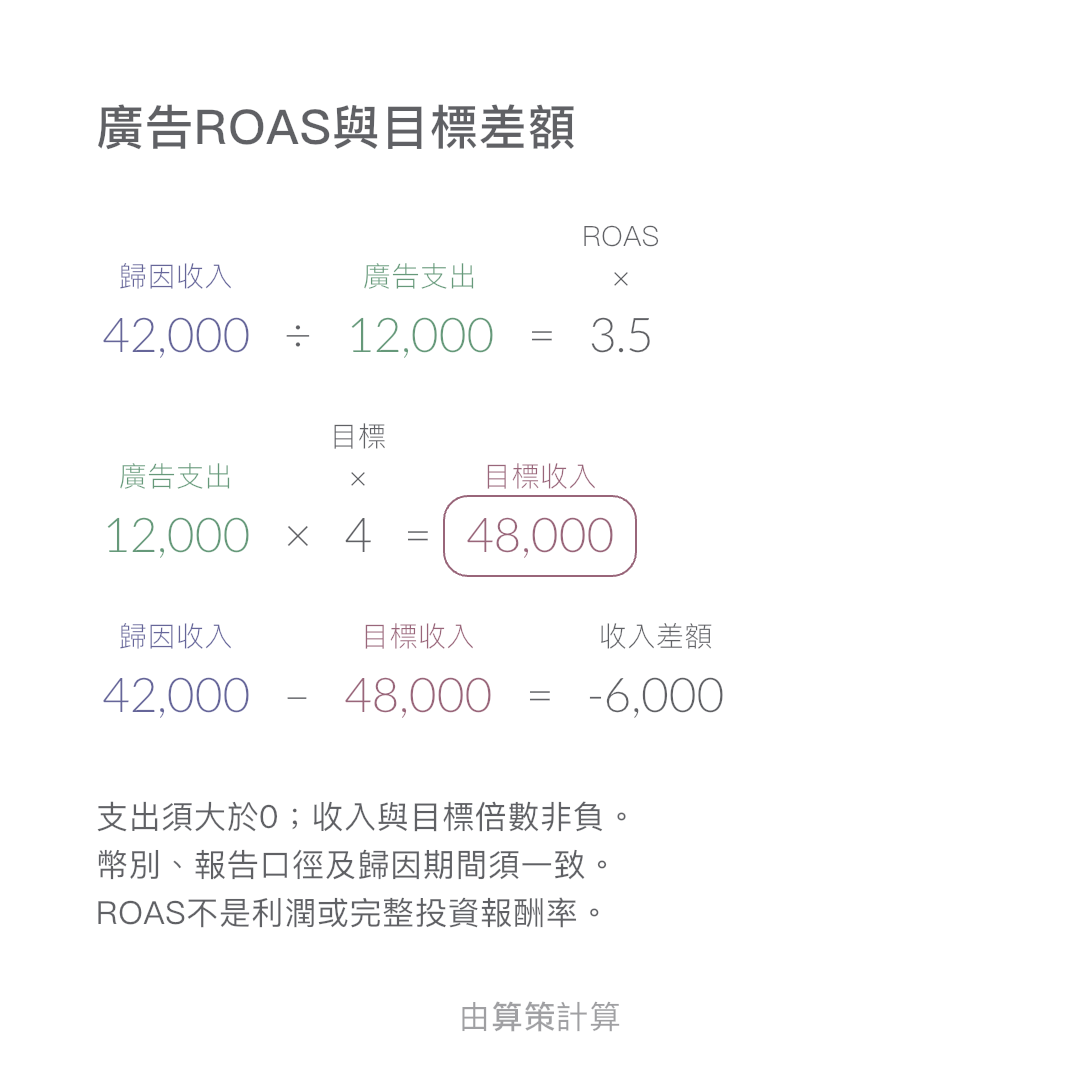
計入按售價收取的平台費,估算整件保本銷量、銷售額與所列成本結餘,並比較降價後的變化。
由真實 iOS App 匯出
用於單一商品、同一期間的保本銷量估算。新臺幣(TWD)範例為模擬數據,不是多品項預測或資金回收計畫;平台費按輸入售價的一定比例計收。
TWD
| 需要哪些數字 | 預設 |
|---|---|
| 單件實收售價 | 600 |
| 其他單件變動成本 | 330 |
| 按售價收取的費率 (%) | 4 |
| 同期間固定成本 | 24,000 |
比例費=售價×費率;單件貢獻=售價−其他單件變動成本−比例費。固定成本除以正的單件貢獻,無條件進位得整件數;再計算該銷量的銷售額和扣除所列成本後的結餘。
600 [單件實收售價] × 4 [按售價收取的費率]% → 單件費
單件實收售價 - 330 [其他單件變動成本] - 單件費 → 單件貢獻
ceil(24,000 [同期間固定成本]/單件貢獻) → 保本件數
保本件數 × 單件實收售價 → 銷售額
保本件數 × 單件貢獻 - 同期間固定成本 → 成本結餘
只把實收單價從600元降為540元;比例費也隨之下降,保本件數與銷售額一起重算。不要把原來的費用金額固定不變。
| 結果 | 預設 | 修改後 |
|---|---|---|
| 單件費 | 24 | 21.6 |
| 單件貢獻 | 246 | 188.4 |
| 保本件數 | 98 | 128 |
| 銷售額 | 58,800 | 69,120 |
| 成本結餘 | 108 | 115.2 |
結果最多顯示兩位小數,後續公式使用未捨入的數值。
單價須為正數,成本非負,費率不低於0%且低於100%。售價扣除折扣並不含銷售稅,費用須採相同基數。階梯費、最低收費、退貨、未售存貨的付款、多品組合與產能變動另算;固定成本不能重複分攤進單件成本。所需件數也須能實際售出。
下載後匯入算策並修改數字。畫布不會自動攔截所有無效輸入,請確認適用範圍。
整件數向上取整,這是首次覆蓋成本的銷量,不一定剛好收支相等;少一件應仍不足。
此公式不能提供有效門檻。貢獻為正且固定成本為0時,門檻可為0件。
依據SBA單品保本公式,另明確加入比例費。課程人數見手作課程收支,開店資金見開業預算。
需要更多畫布、高解析度圖片匯出或跨裝置同步時,選擇適合你的方案。