計算範例算策原生匯出
由歸因銷售收入和廣告支出計算ROAS倍數,核對自訂目標的收入差額,附範例與可編輯畫布。
由真實 iOS App 匯出
適合廣告主核對採相同口徑的投放資料。本例為新臺幣(TWD)模擬數據,不預測增量銷售,也不提供投放建議。
TWD
| 需要哪些數字 | 預設 |
|---|---|
| 廣告支出 | 12,000 |
| 歸因銷售收入 | 42,000 |
| 目標ROAS倍數 (×) | 4 |
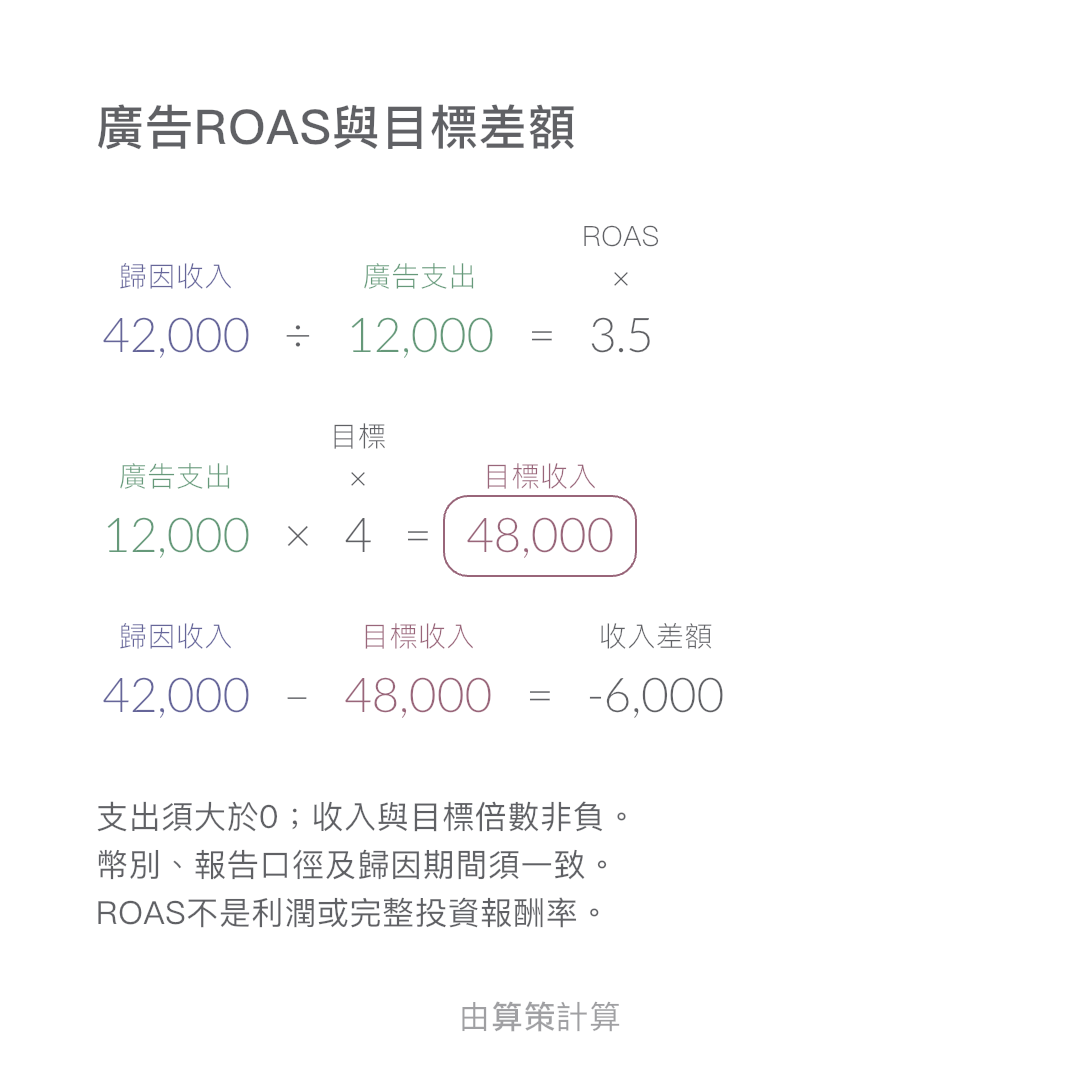
ROAS=歸因收入÷廣告支出;目標收入=支出×目標倍數;差額=歸因收入−目標收入。負差額表示不足。4倍即400%,目標輸入4,不是400。
42,000 [歸因銷售收入]/12,000 [廣告支出] → ROAS ×
廣告支出 × 4 [目標ROAS倍數 ×] → 目標收入
歸因銷售收入 - 目標收入 → 收入差額
只把廣告支出由12000元改為15000元,收入保持42000元,以觀察成本上升的影響。這不是預測增加預算後收入會如何改變。
| 結果 | 預設 | 修改後 |
|---|---|---|
| ROAS (×) | 3.5 | 2.8 |
| 目標收入 | 48,000 | 60,000 |
| 收入差額 | -6,000 | -18,000 |
結果最多顯示兩位小數,後續公式使用未捨入的數值。
明確定義退款、折扣與稅費;不將全店或終身收入混入不相干的當期支出,也不重複加總跨平台歸因。轉換價值可能不是銷售收入。4倍僅為演示目標,歸因不等於因果增量。
下載後匯入算策並修改數字。畫布不會自動攔截所有無效輸入,請確認適用範圍。
不能這樣判斷,商品、履約、平台及營業成本尚未扣除。收入減廣告費不是淨利,ROAS減1也不是完整經營ROI。
零收入的ROAS為0;零支出會使分母為0。
Google Ads ROAS說明。網站展示廣告的發布者應改用網站廣告收入。
需要更多畫布、高解析度圖片匯出或跨裝置同步時,選擇適合你的方案。