
Exemple de calculExporté depuis Calvance
Achats de fleurs et trésorerie
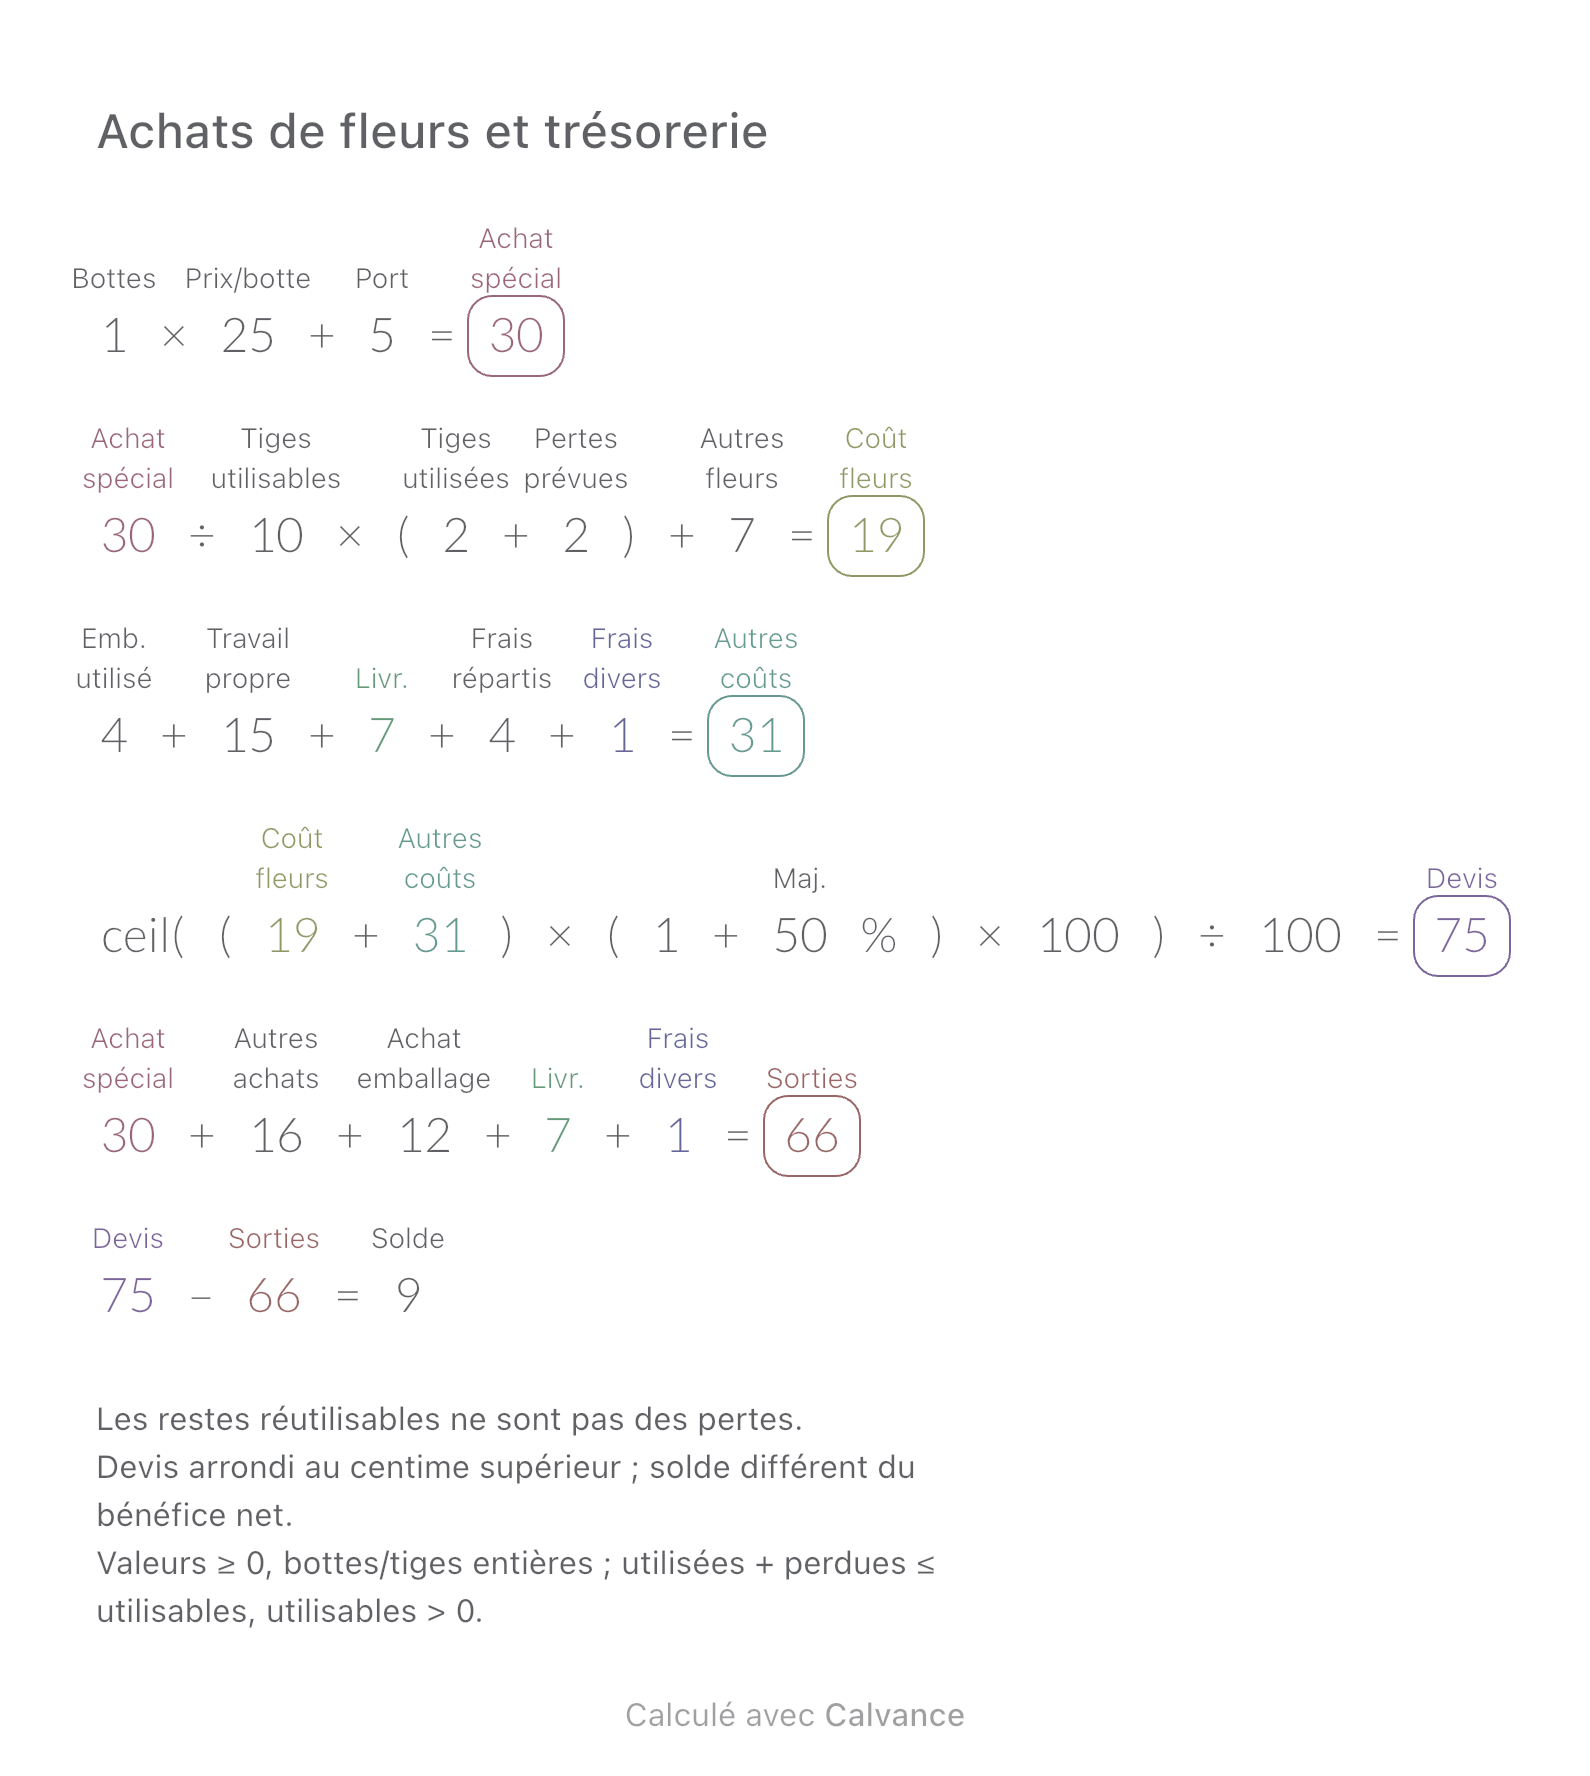
Distinguez le coût consommé par un bouquet des achats par bottes pour vérifier le solde après encaissement.
Voir le modèle et la méthodeRapportez le revenu attribué aux dépenses publicitaires et mesurez l’écart à votre propre objectif de ROAS, avec un exemple et un canevas modifiable.
Exporté depuis la véritable app iOS
Pour les annonceurs disposant de dépenses et de ventes attribuées mesurées sur une même base. Les euros sont fictifs. Le calcul ne prédit pas de ventes incrémentales et ne conseille pas de stratégie d’enchères.
EUR
| Valeurs à saisir | Par défaut |
|---|---|
| Dépenses publicitaires | 450 |
| Revenu des ventes attribuées | 1 500 |
| Objectif ROAS en multiple (×) | 4 |
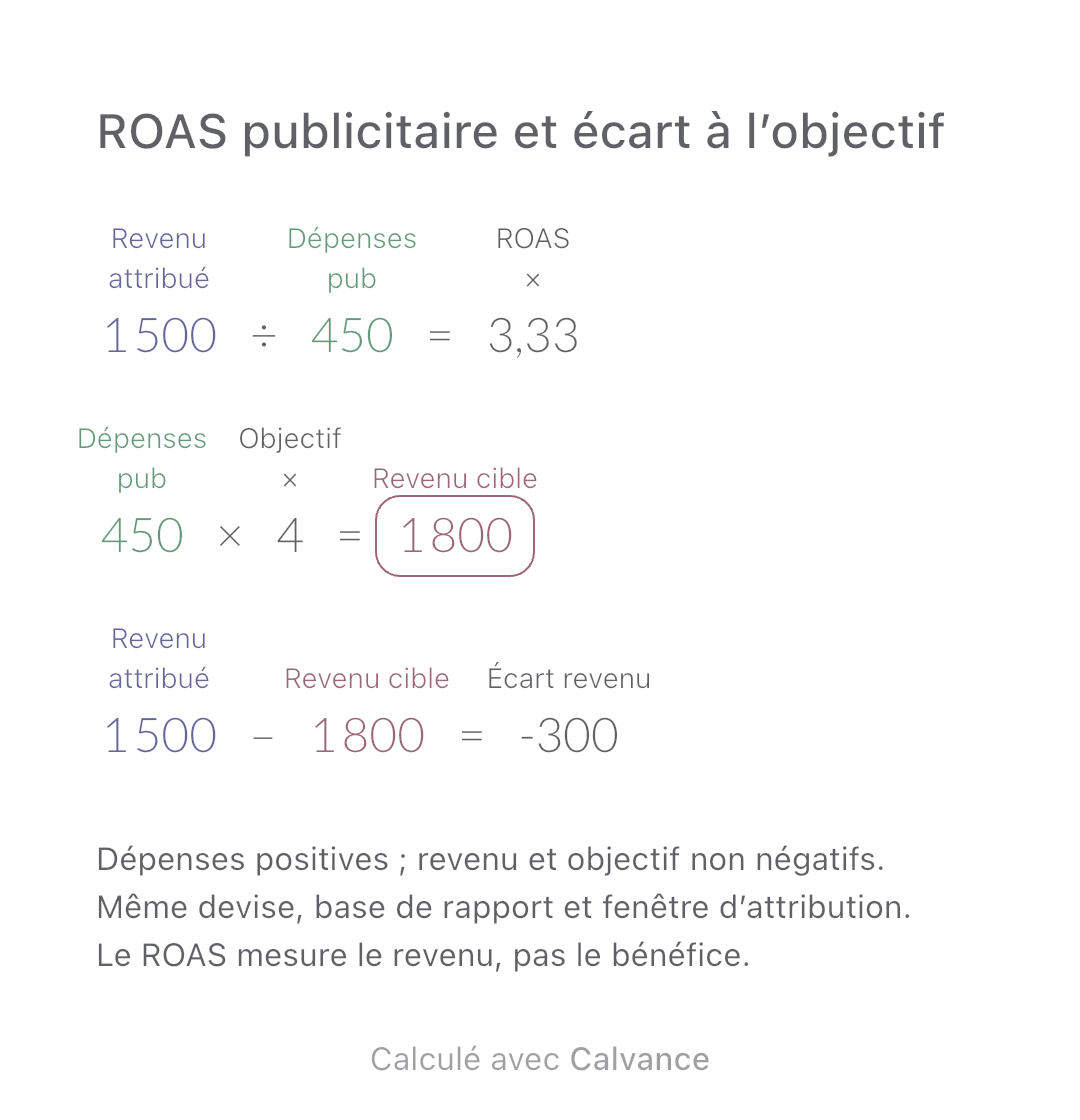
ROAS = ventes attribuées ÷ dépenses publicitaires. Revenu cible = dépenses × multiple visé. Écart = revenu attribué − cible ; une valeur négative indique un manque. 4 fois équivaut à 400%, mais saisissez 4.
1 500 [Revenu des ventes attribuées]/450 [Dépenses publicitaires] → ROAS ×
Dépenses publicitaires × 4 [Objectif ROAS en multiple ×] → Revenu cible
Revenu des ventes attribuées - Revenu cible → Écart revenu
Modifiez uniquement les dépenses de 450 € à 550 €, en gardant 1500 € de revenu. Cela isole la variation du coût ; ce n’est pas une prévision de la réaction des ventes au budget.
| Résultat | Par défaut | Modifié |
|---|---|---|
| ROAS (×) | 3,33 | 2,73 |
| Revenu cible | 1 800 | 2 200 |
| Écart revenu | -300 | -700 |
Les résultats affichent au plus deux décimales ; les calculs suivants utilisent les valeurs non arrondies.
Définissez le traitement des remises, remboursements et taxes. Ne mélangez pas toutes les ventes ou la valeur vie client avec des dépenses d’une autre portée ; ne cumulez pas des attributions qui se chevauchent. Une valeur de conversion peut ne pas être du revenu. 4 fois est un exemple, pas une norme, et l’attribution ne prouve pas un effet causal.
Téléchargez et importez dans Calvance pour modifier les valeurs. Le canevas ne bloque pas toutes les saisies invalides ; vérifiez les plages indiquées.
Non : produits, livraison, commissions et frais généraux restent à payer. Revenu moins publicité n’est pas le bénéfice net ; ROAS moins 1 n’est pas le ROI complet.
Un revenu nul donne un ROAS nul. Des dépenses nulles rendent le ratio indéfini.
Google Ads explique le ROAS. Pour un éditeur qui affiche des annonces, utilisez les revenus publicitaires d’un site.
Distinguez le coût consommé par un bouquet des achats par bottes pour vérifier le solde après encaissement.
Voir le modèle et la méthode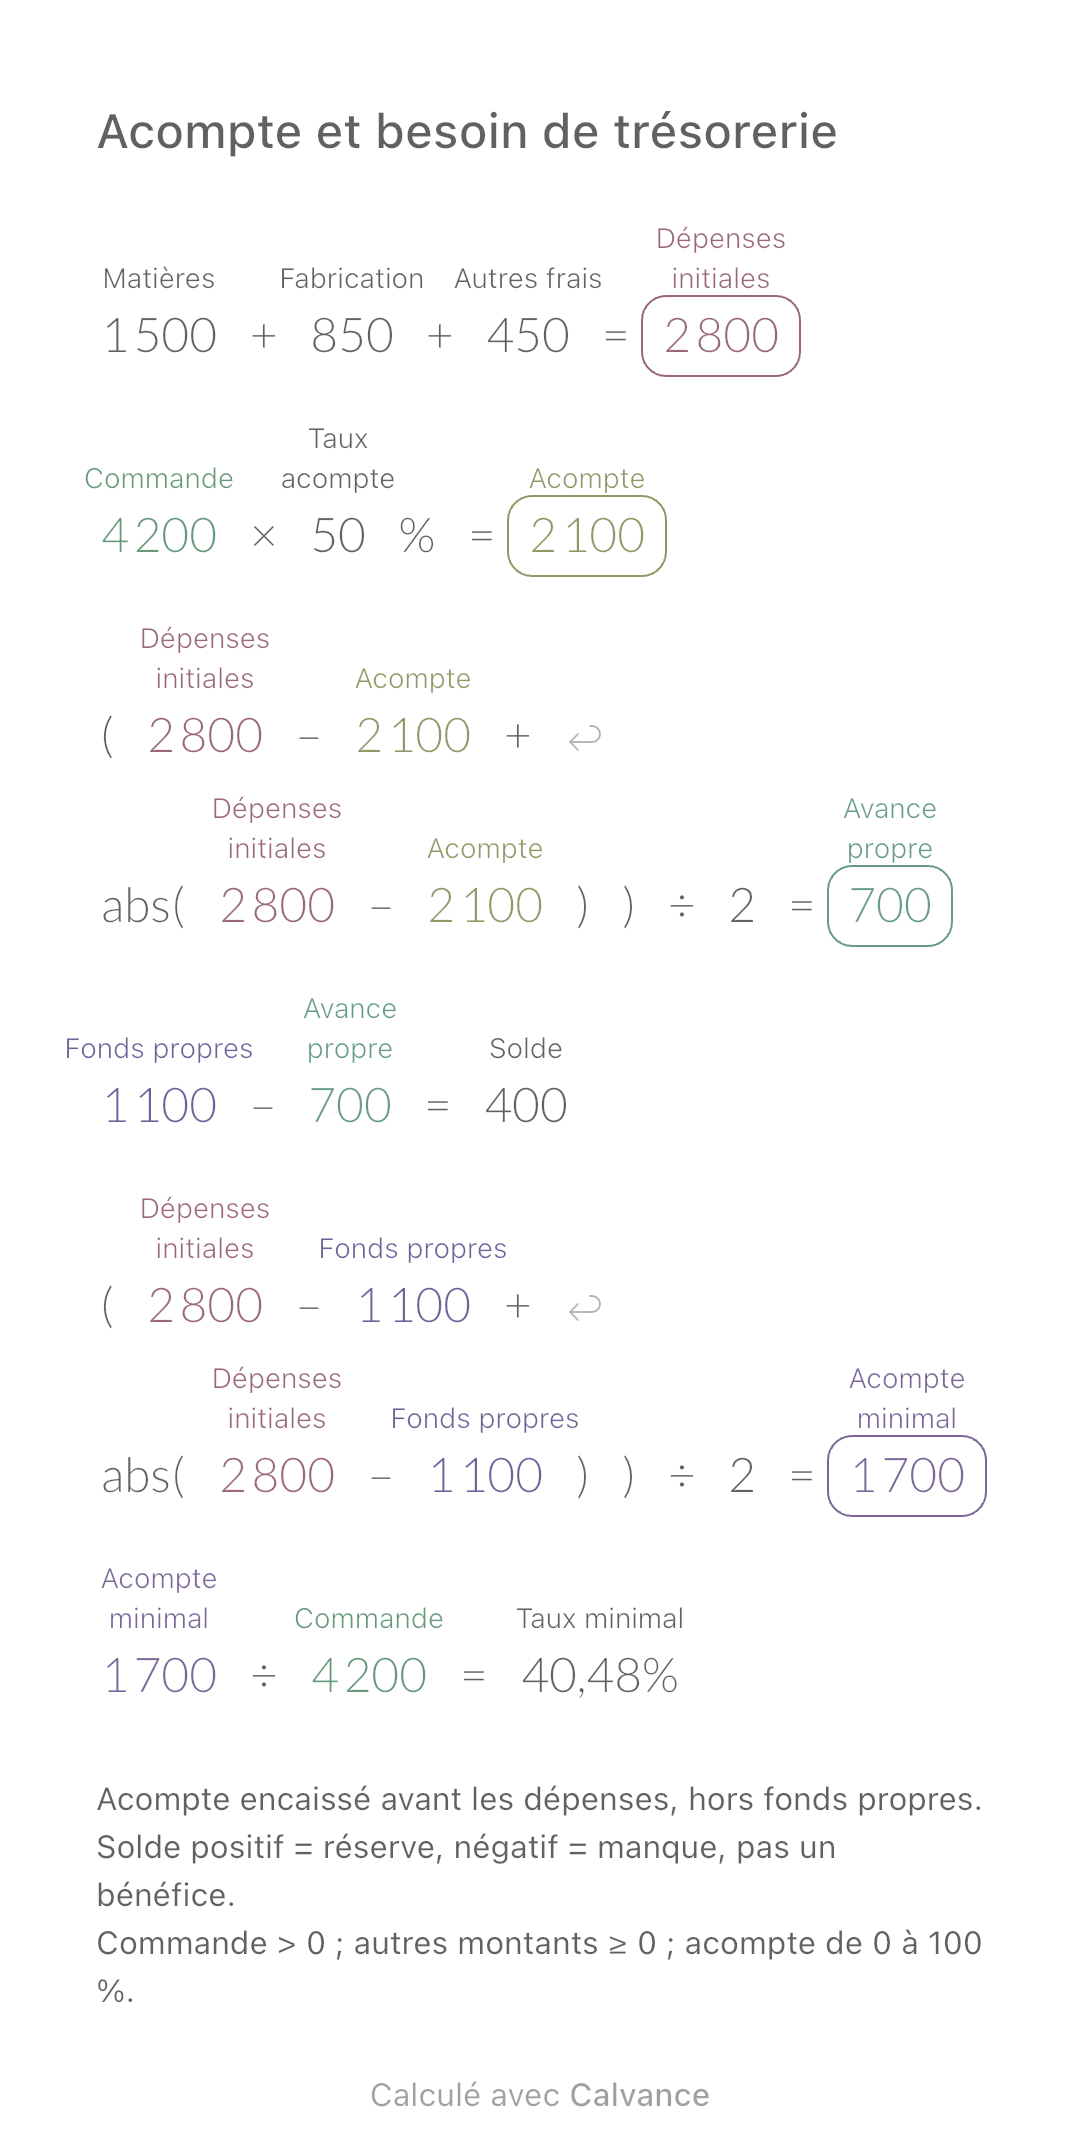
Calculez la somme à avancer sur une commande et l’acompte minimal nécessaire avant la production.
Voir le modèle et la méthode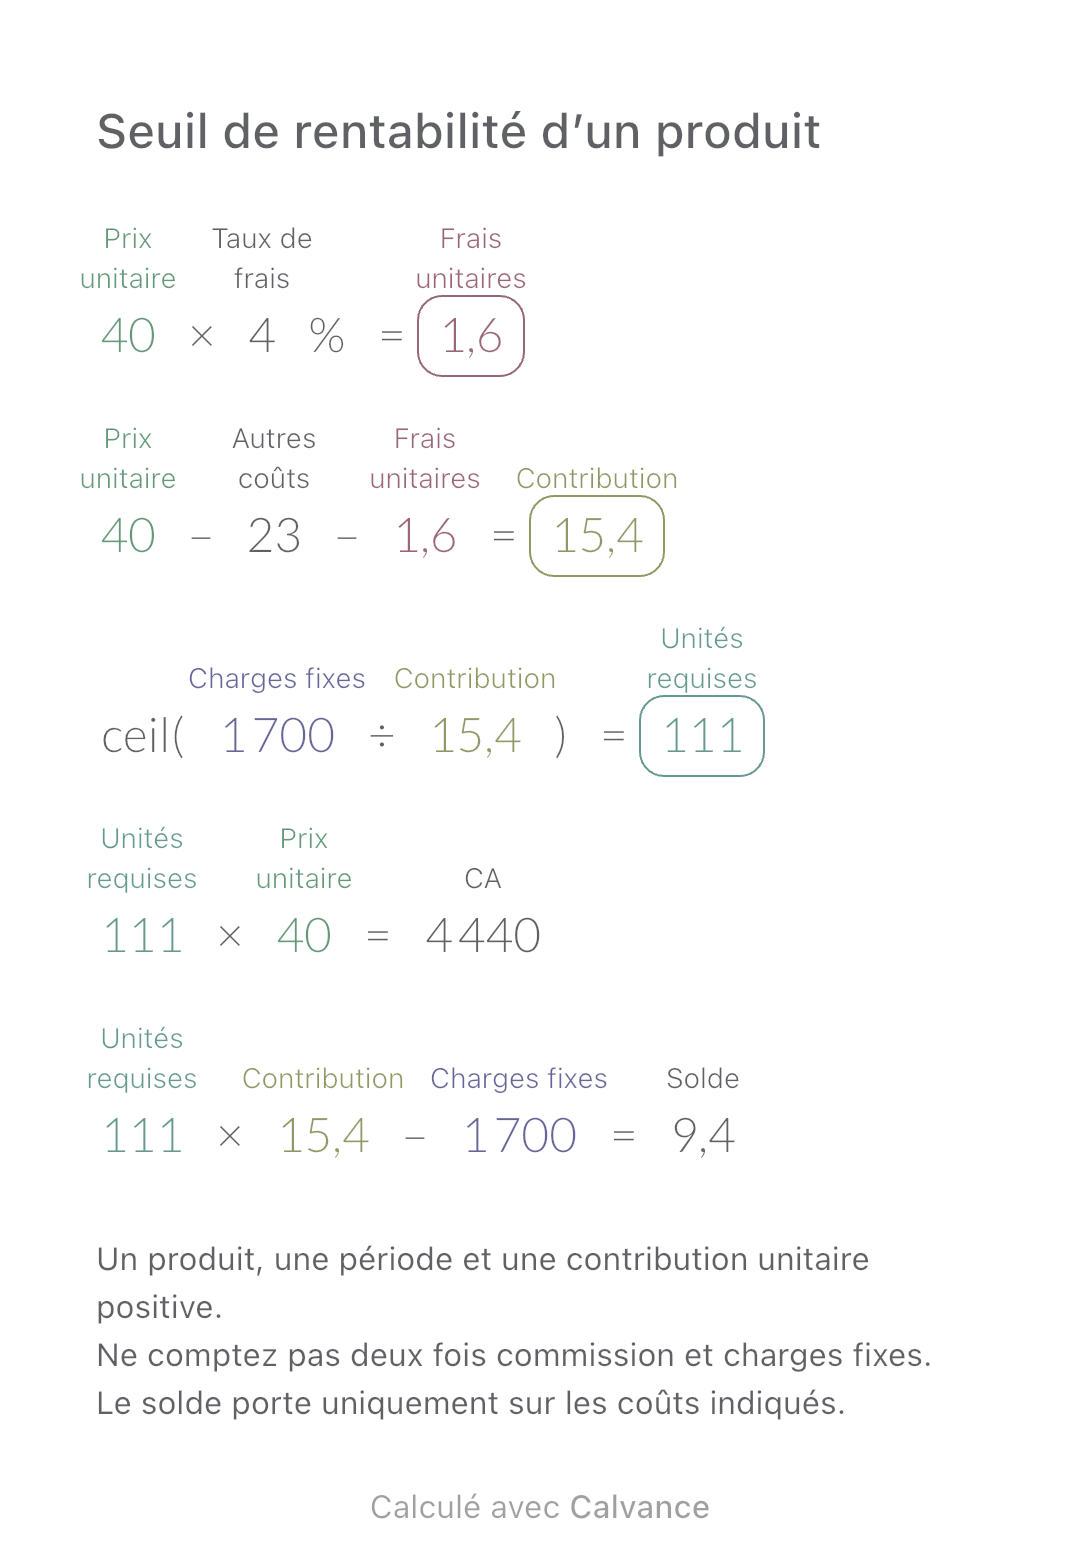
Calculez le nombre entier d’unités à vendre avec une commission proportionnelle au prix. Comparez chiffre d’affaires, solde et effet d’une baisse de prix.
Voir le modèle et la méthodeChoisissez une offre si vous avez besoin de plus de canevas, d’exports haute résolution ou de synchronisation entre appareils.