計算例Calvance から書き出し
広告費と帰属売上からROASを計算し、自分で設定した目標に必要な売上との差額を確認できます。
実際の iOS App から書き出し
同じ集計条件の広告費と帰属売上を確認する広告主向けです。JPYの架空例を使います。広告による純増売上の予測や入札戦略の提案ではありません。
JPY
| 入力する値 | 初期値 |
|---|---|
| 広告支出 | 60,000 |
| 広告に帰属する売上 | 210,000 |
| 目標ROAS倍率 (×) | 4 |
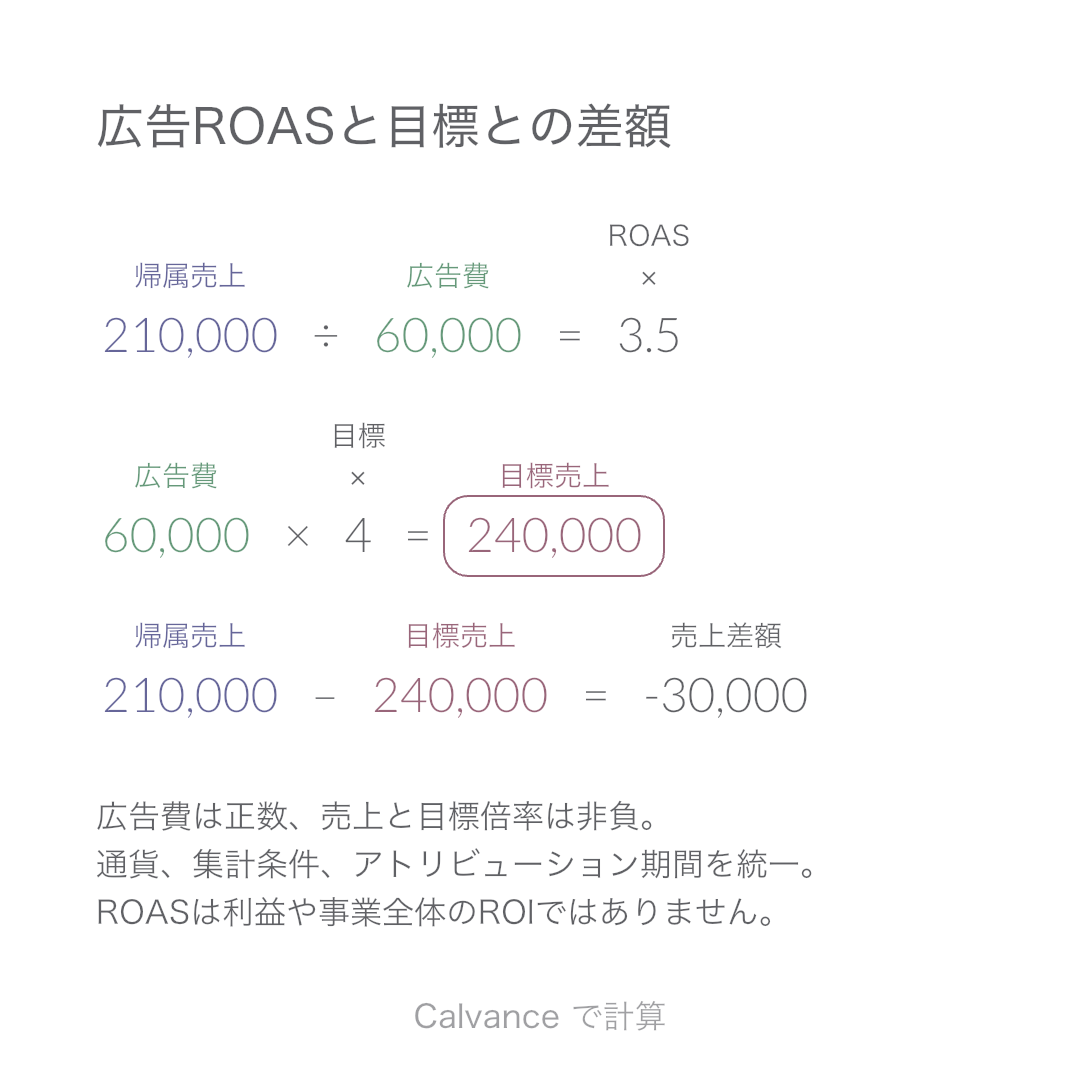
ROAS=帰属売上÷広告費。目標売上=広告費×目標倍率。差額=帰属売上−目標売上で、マイナスなら不足です。4倍は400%と同じで、入力値は4です。
210,000 [広告に帰属する売上]/60,000 [広告支出] → ROAS ×
広告支出 × 4 [目標ROAS倍率 ×] → 目標売上
広告に帰属する売上 - 目標売上 → 売上差額
広告費だけを60000円から75000円に増やし、帰属売上210000円は固定します。費用変化の比較であり、予算を増やした際の実際の売上予測ではありません。
| 結果 | 初期値 | 変更後 |
|---|---|---|
| ROAS (×) | 3.5 | 2.8 |
| 目標売上 | 240,000 | 300,000 |
| 売上差額 | -30,000 | -90,000 |
結果は小数第2位まで表示し、後続の式は丸め前の値を使います。
返品・値引き・税の扱いをそろえてください。店舗全体の売上や顧客生涯価値を無関係な期間の広告費と混ぜず、媒体間の重複帰属も加算しません。コンバージョン値が売上とは限りません。4倍は例示で、業界基準ではなく、帰属も因果的な増分の証明ではありません。
ダウンロードしてCalvanceへ読み込み、数値を変更してください。無効な入力はすべて自動で拒否されるわけではないため、条件を確認してください。
商品原価、配送、手数料、経費が未控除なので判断できません。売上−広告費は純利益ではなく、ROAS−1も完全なROIではありません。
売上0ならROASは0ですが、広告費0では割り算できません。
Google AdsのROAS解説。広告掲載で収入を得る側はサイト広告収入を使ってください。
キャンバス数、高解像度画像の書き出し、デバイス間の同期など、必要な機能に合うプランを選べます。