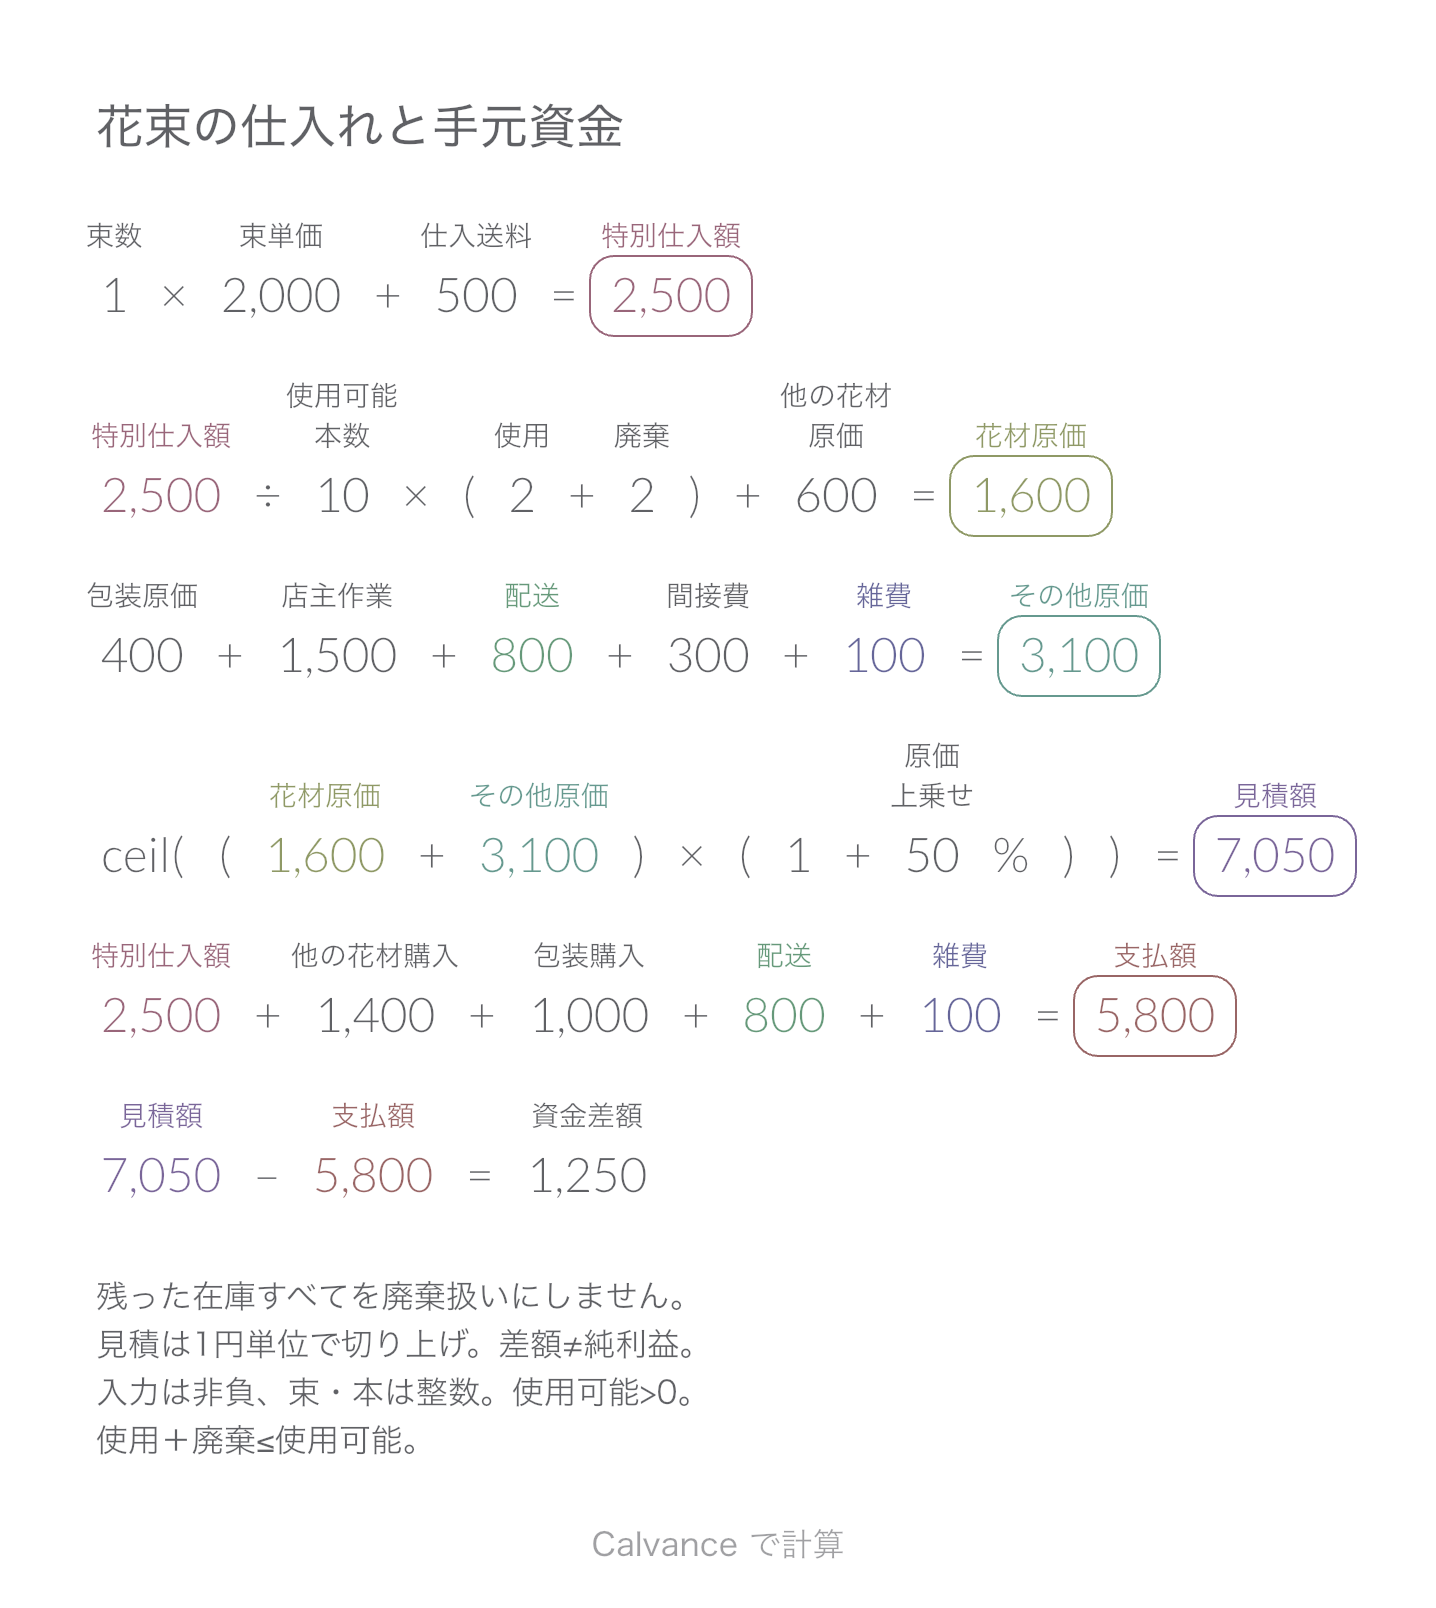
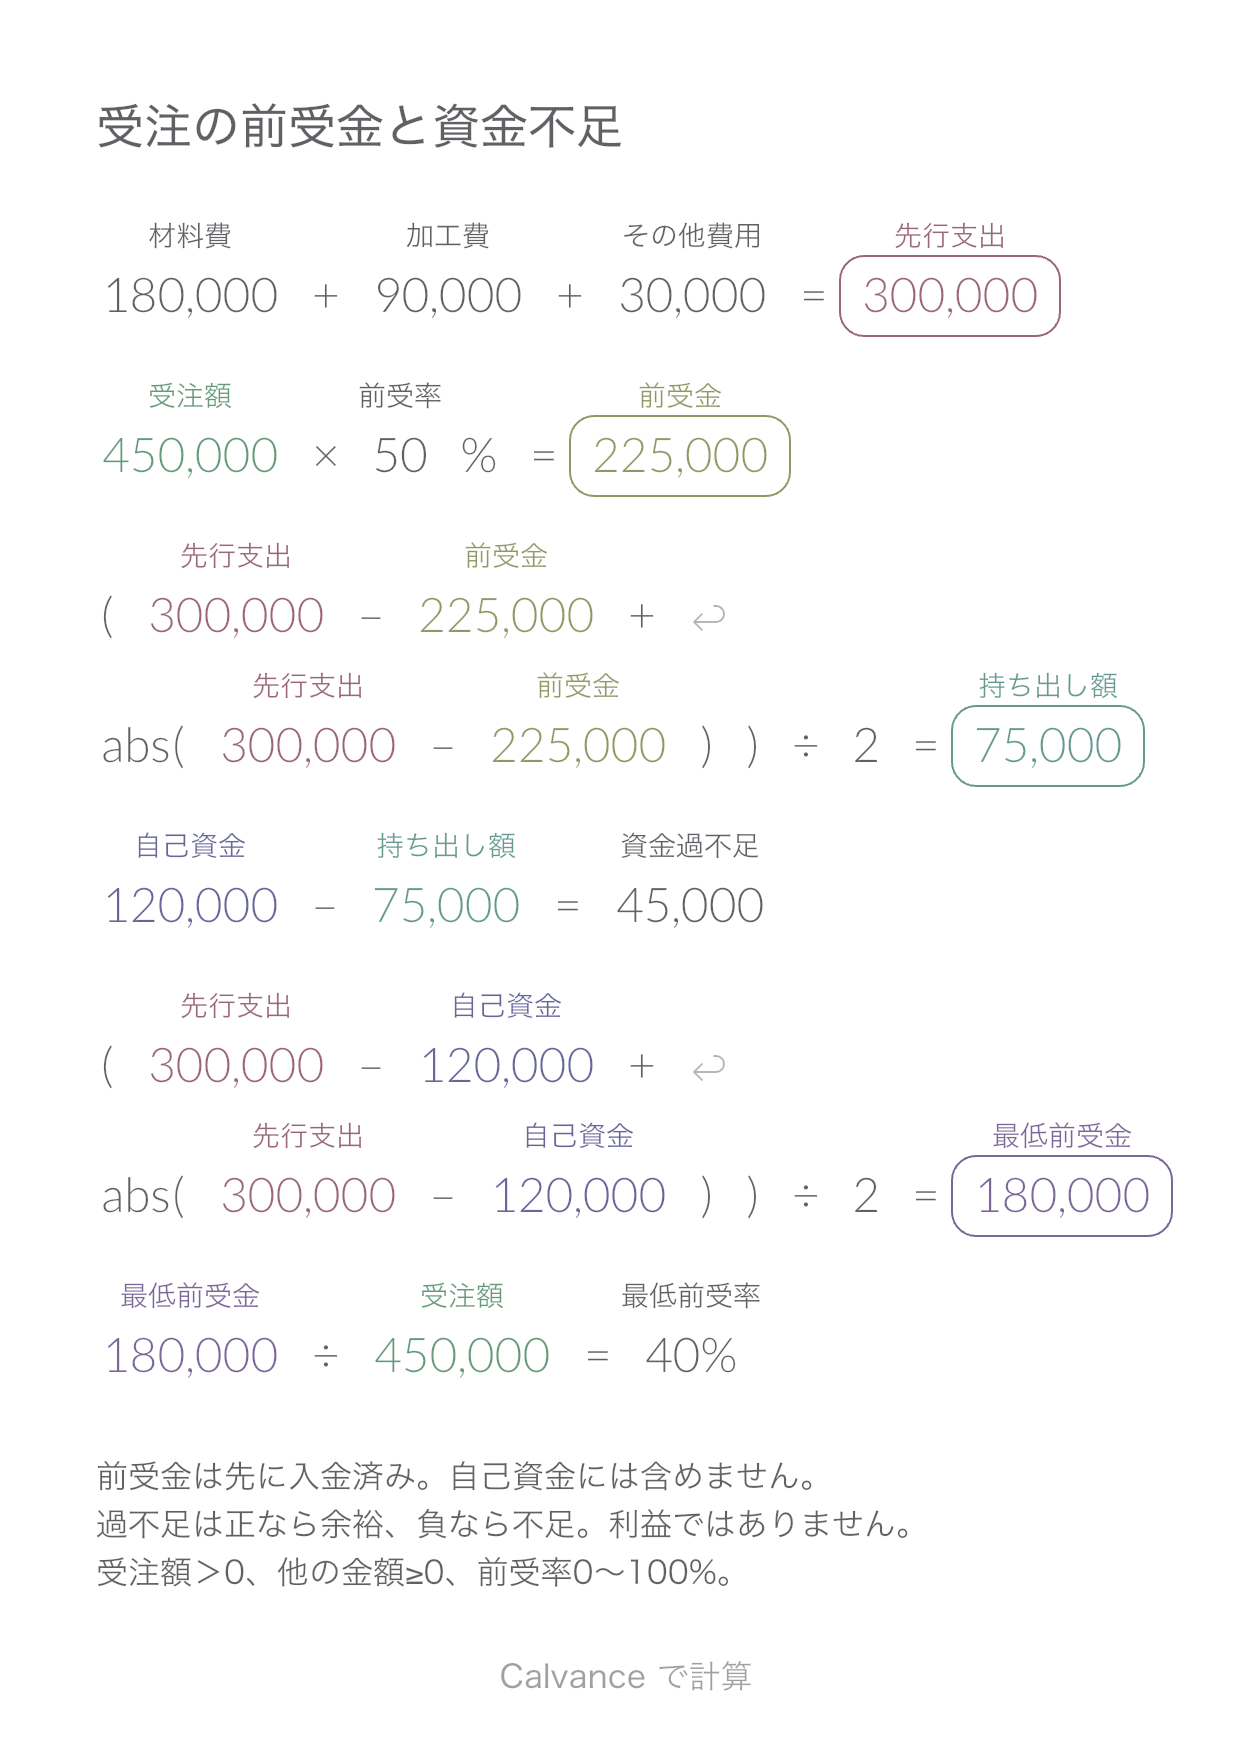
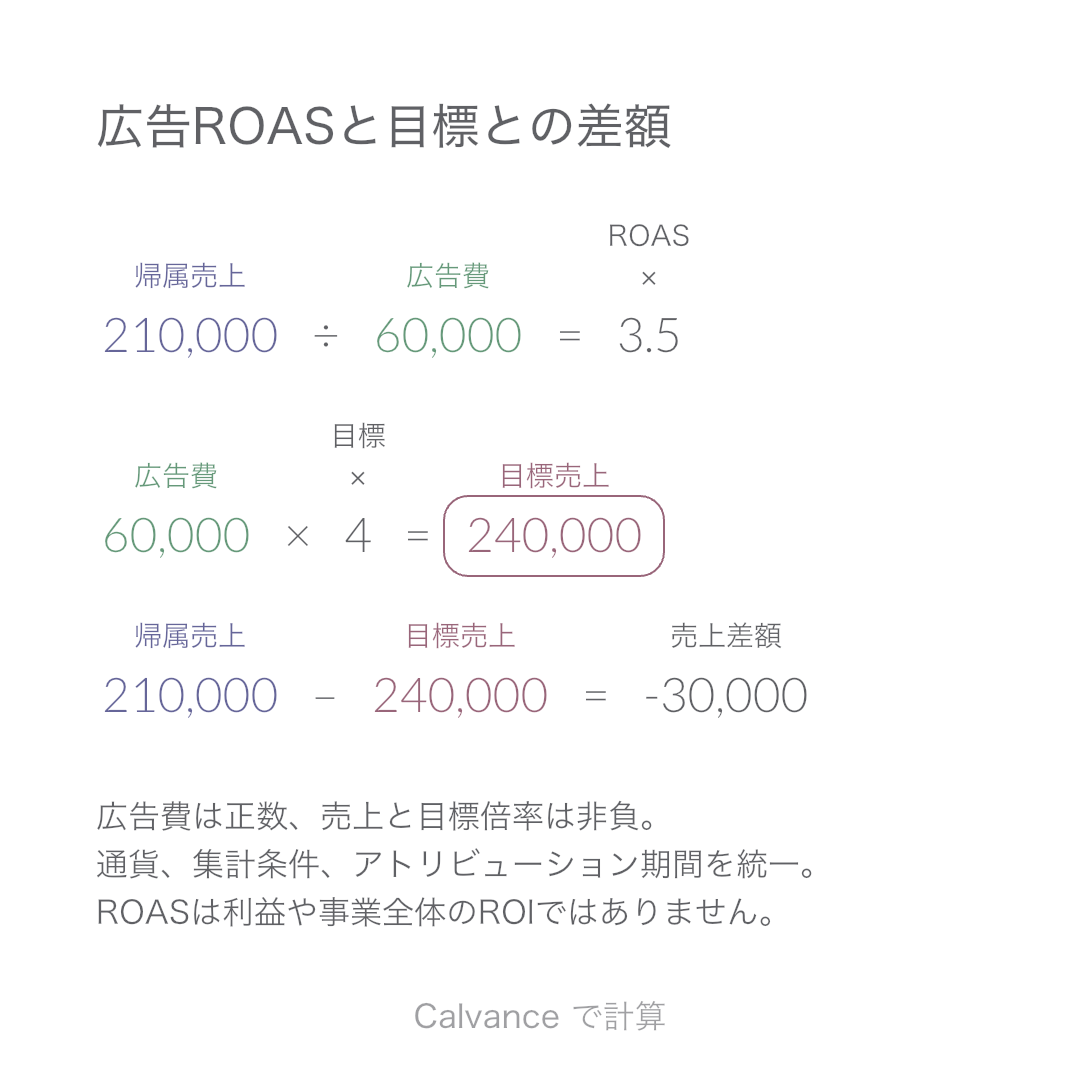
計算例Calvance から書き出し
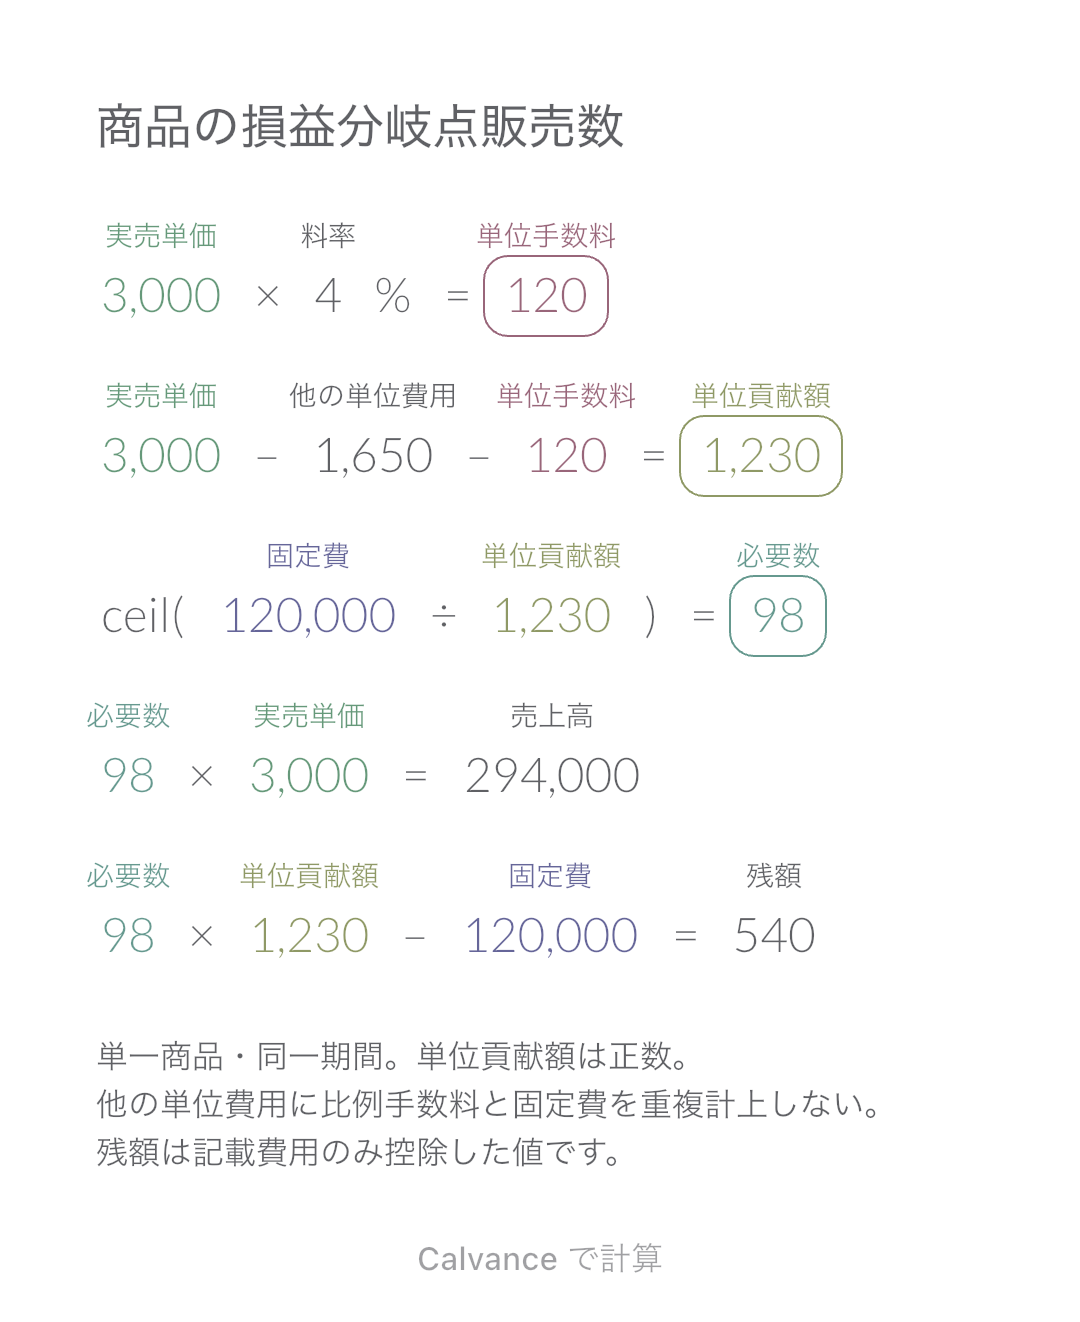
販売価格に連動する手数料を含め、必要な販売数、売上高、記載費用控除後の残額を計算。値下げの影響も比較できます。
実際の iOS App から書き出し
単一商品を一定期間に何点売れば記載した費用を回収できるかを確認します。JPYの数値は架空の例で、複数商品の販売計画や資金繰り予測ではありません。
JPY
| 入力する値 | 初期値 |
|---|---|
| 値引き後の単位販売価格 | 3,000 |
| その他の単位変動費 | 1,650 |
| 販売価格に対する料率 (%) | 4 |
| 同一期間の固定費 | 120,000 |
単位手数料=価格×料率。単位貢献額=価格−その他の単位変動費−手数料。固定費を正の単位貢献額で割り、切り上げて必要販売数を求めます。その数量での売上高と、貢献額合計から固定費を引いた残額も表示します。
3,000 [値引き後の単位販売価格] × 4 [販売価格に対する料率]% → 単位手数料
値引き後の単位販売価格 - 1,650 [その他の単位変動費] - 単位手数料 → 単位貢献額
ceil(120,000 [同一期間の固定費]/単位貢献額) → 必要販売数
必要販売数 × 値引き後の単位販売価格 → 売上高
必要販売数 × 単位貢献額 - 同一期間の固定費 → 残額
実売単価だけを3000円から2700円に下げます。比例手数料も下がり、必要販売数と売上高が再計算されます。手数料額を元のまま固定しないでください。
| 結果 | 初期値 | 変更後 |
|---|---|---|
| 単位手数料 | 120 | 108 |
| 単位貢献額 | 1,230 | 942 |
| 必要販売数 | 98 | 128 |
| 売上高 | 294,000 | 345,600 |
| 残額 | 540 | 576 |
結果は小数第2位まで表示し、後続の式は丸め前の値を使います。
価格は正数、費用は非負、料率は0%以上100%未満。値引き後の税抜価格と同じ金額に手数料率を適用します。最低手数料、段階料金、返品、未販売在庫の支払い、複数商品や設備増強による費用増は別計算です。固定費の二重配賦を避け、必要数量を実際に販売できるか確認してください。
ダウンロードしてCalvanceへ読み込み、数値を変更してください。無効な入力はすべて自動で拒否されるわけではないため、条件を確認してください。
商品を分割できないため数量を切り上げます。1点少ないと不足し、この数量で初めて記載費用を回収します。
この式では有効な必要数量を求められません。正の貢献額で固定費が0なら必要数量は0です。
SBAの単一商品モデルに比例手数料を組み込みました。講座の開催人数や開業資金とは用途が異なります。
キャンバス数、高解像度画像の書き出し、デバイス間の同期など、必要な機能に合うプランを選べます。