Calculez le nombre entier d’unités à vendre avec une commission proportionnelle au prix. Comparez chiffre d’affaires, solde et effet d’une baisse de prix.
Recettes et budgetsCalvanceMis à jour le 5 formules
Pour un seul produit sur une période fixe, avec une commission calculée sur le prix de vente. Les euros illustrent un cas fictif en France ; ce n’est ni un plan de trésorerie ni un calcul pour plusieurs produits.
Valeurs à saisir
EUR
Valeurs à saisir
Par défaut
Prix réellement reçu par unité
40
Autres coûts variables par unité
23
Taux de frais sur le prix de vente (%)
4
Charges fixes de la période
1 700
Méthode de calcul
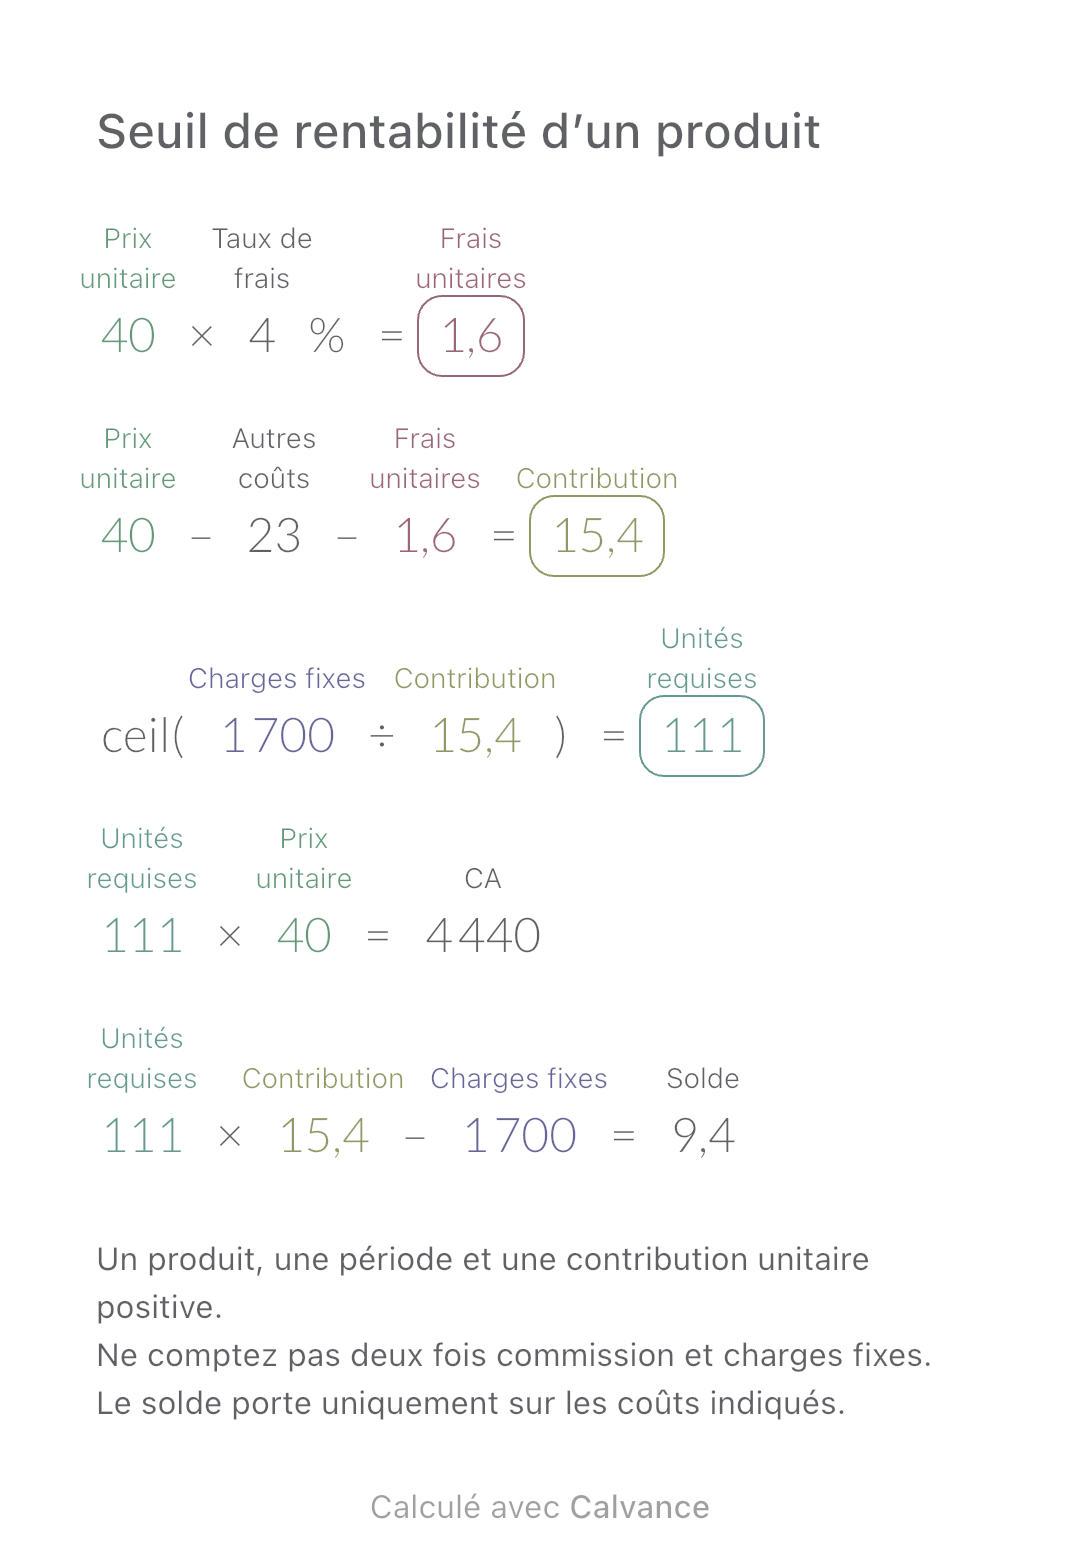
Frais unitaires = prix × taux. Contribution unitaire = prix − autres coûts variables unitaires − frais. Divisez les charges fixes par la contribution positive, puis arrondissez au supérieur. Multipliez les unités par le prix pour le CA, et par la contribution puis retranchez les charges fixes pour le solde.
40 [Prix réellement reçu par unité] × 4 [Taux de frais sur le prix de vente]% → Frais par unité
Prix réellement reçu par unité - 23 [Autres coûts variables par unité] - Frais par unité → Contribution unitaire
ceil(1 700 [Charges fixes de la période]/Contribution unitaire) → Minimum d’unités entières
Minimum d’unités entières × Prix réellement reçu par unité → CA à ce volume
Minimum d’unités entières × Contribution unitaire - Charges fixes de la période → Solde après les coûts indiqués
Modifier une valeur
Baissez seulement le prix de 40 € à 36 €. Les frais proportionnels diminuent aussi ; le volume requis et le CA sont recalculés. Ne conservez pas les frais en euros de l’ancien prix.
Résultat
Par défaut
Modifié
Frais par unité
1,6
1,44
Contribution unitaire
15,4
11,56
Minimum d’unités entières
111
148
CA à ce volume
4 440
5 328
Solde après les coûts indiqués
9,4
10,88
Les résultats affichent au plus deux décimales ; les calculs suivants utilisent les valeurs non arrondies.
Limites
Un produit, une période et une contribution unitaire positive.
Ne comptez pas deux fois commission et charges fixes.
Le solde porte uniquement sur les coûts indiqués.
Prix positif, coûts non négatifs, taux compris entre 0% et moins de 100%. Le prix est après remises et hors taxes ; les frais doivent avoir la même base. Frais minimums ou par paliers, retours, achats de stock invendu et changements de capacité ne sont pas traités. Ne répartissez pas une seconde fois les charges fixes dans le coût unitaire ; vérifiez que les unités peuvent réellement être vendues.
Téléchargez et importez dans Calvance pour modifier les valeurs. Le canevas ne bloque pas toutes les saisies invalides ; vérifiez les plages indiquées.
Questions fréquentes
Pourquoi reste-t-il un solde positif au seuil ?
Les unités indivisibles sont arrondies au supérieur. Ce volume couvre pour la première fois les coûts indiqués ; une unité de moins doit rester insuffisante.
Et si la contribution n’est pas positive ?
La formule ne donne pas de seuil utilisable. Avec une contribution positive et zéro charge fixe, le seuil est zéro unité.
Enregistrer le fichier. Téléchargez le modèle au format .calvx dans Fichiers sur votre iPhone ou iPad. Depuis un ordinateur, vous pouvez l’envoyer avec AirDrop.
Ouvrir l’importation. Dans la liste de tous les canevas de Calvance, touchez le bouton d’ajout pour ouvrir les modèles, puis choisissez l’importation.
Choisir le fichier. Sélectionnez le fichier .calvx enregistré pour créer votre canevas. Il utilise un canevas de votre quota.
Modifier et vérifier. Comparez d’abord les résultats à l’exemple, puis saisissez vos valeurs. Dupliquez le canevas pour conserver plusieurs versions.