
Exemple de calculExporté depuis Calvance
Achats de fleurs et trésorerie
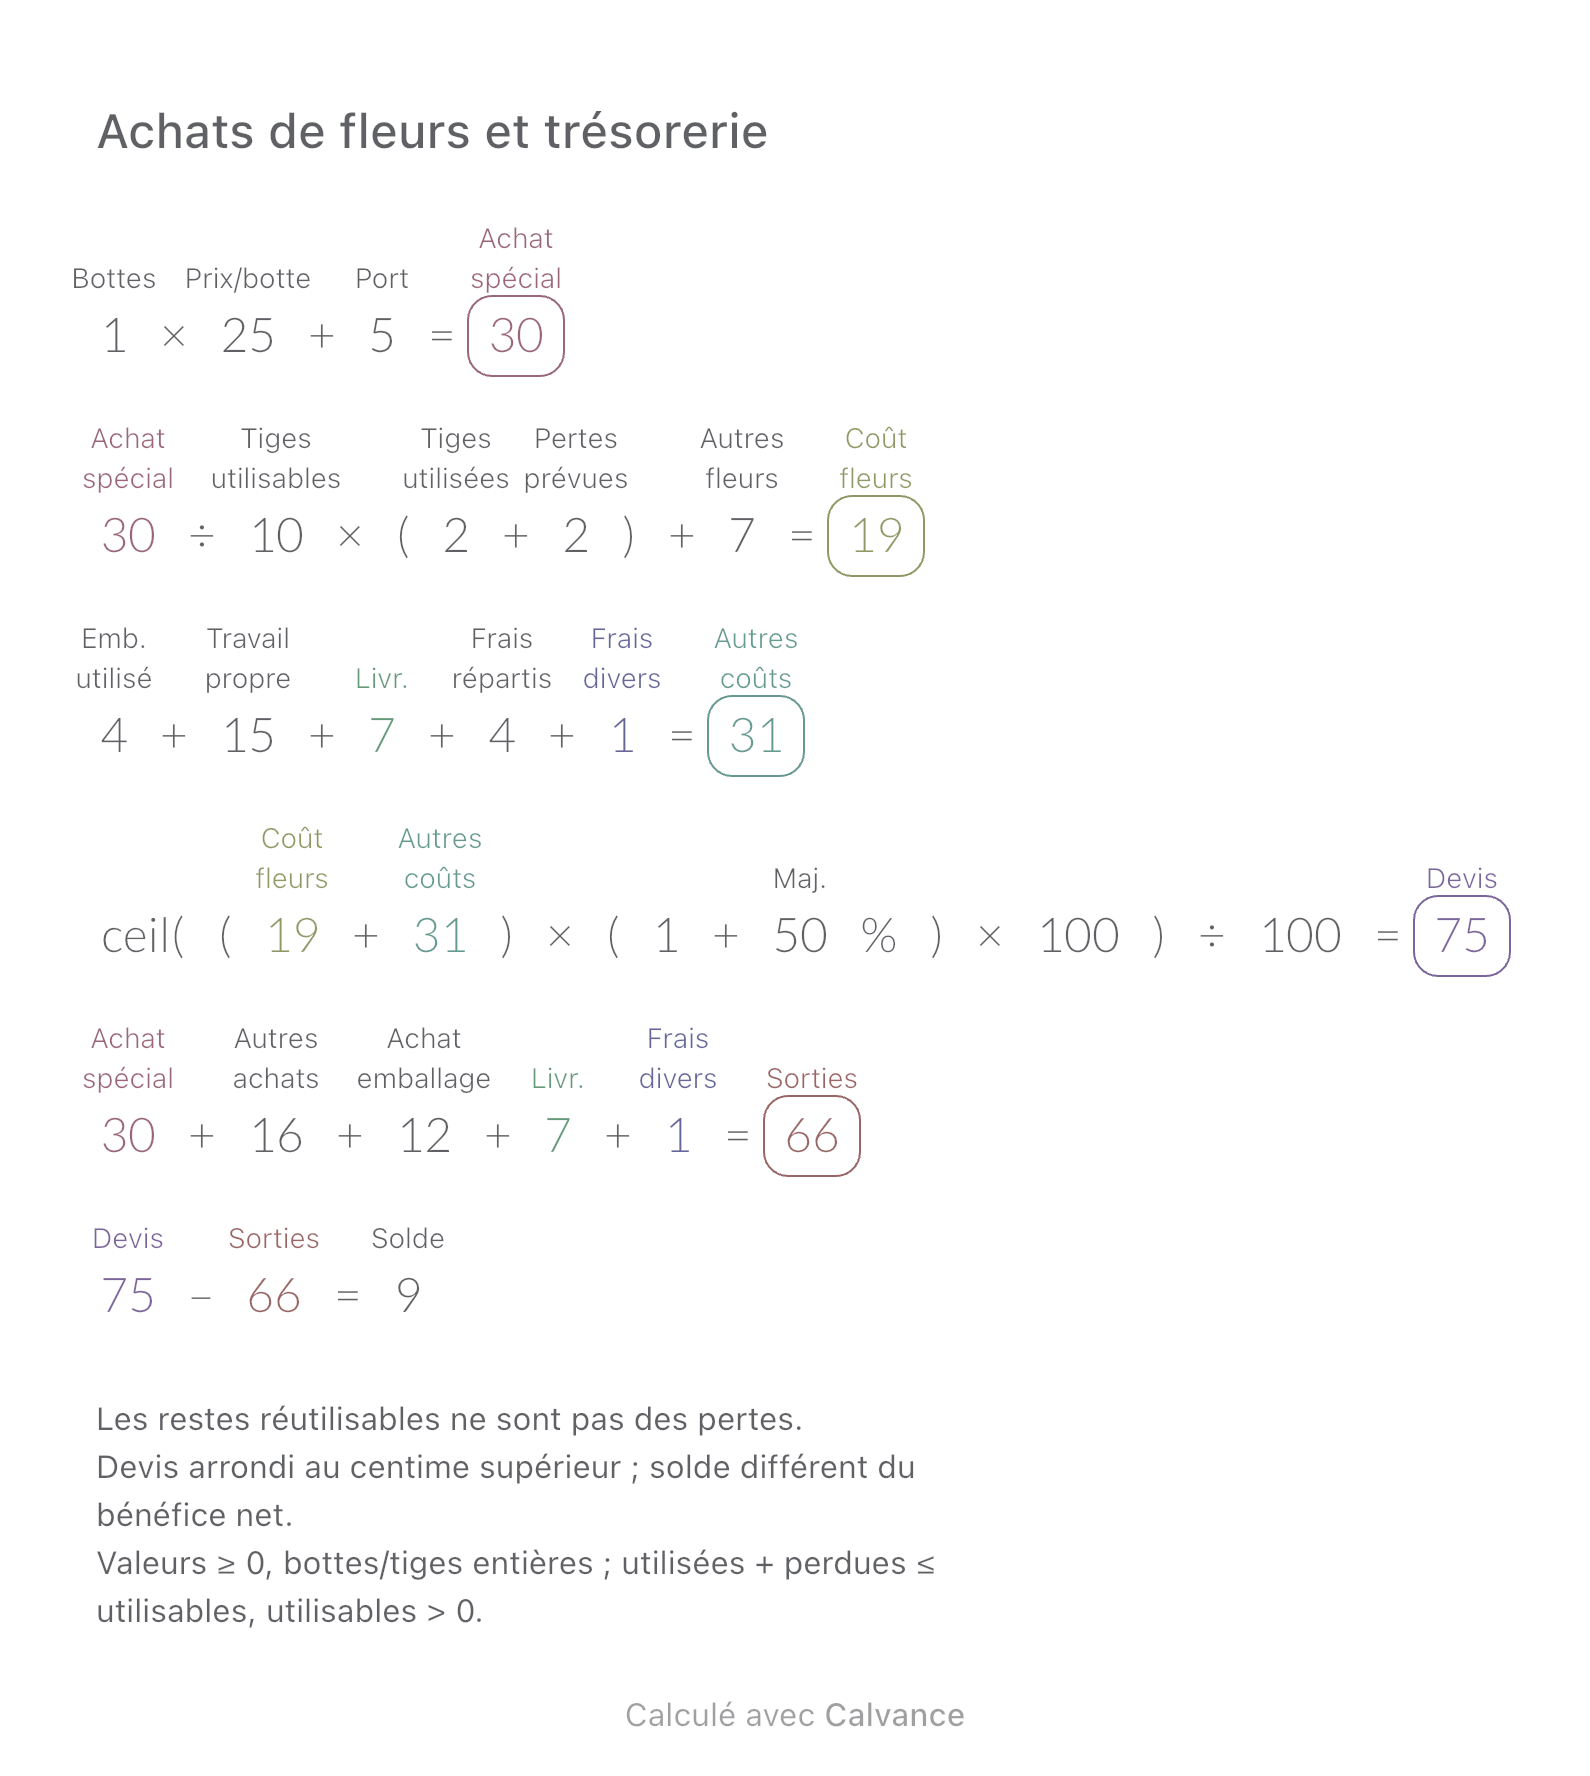
Distinguez le coût consommé par un bouquet des achats par bottes pour vérifier le solde après encaissement.
Voir le modèle et la méthodeCombien de participants payants faut-il pour couvrir les coûts d’un atelier ? Comparez recettes, matériel et solde pour 8, 10 et 12 personnes, puis téléchargez le modèle Calvance modifiable.
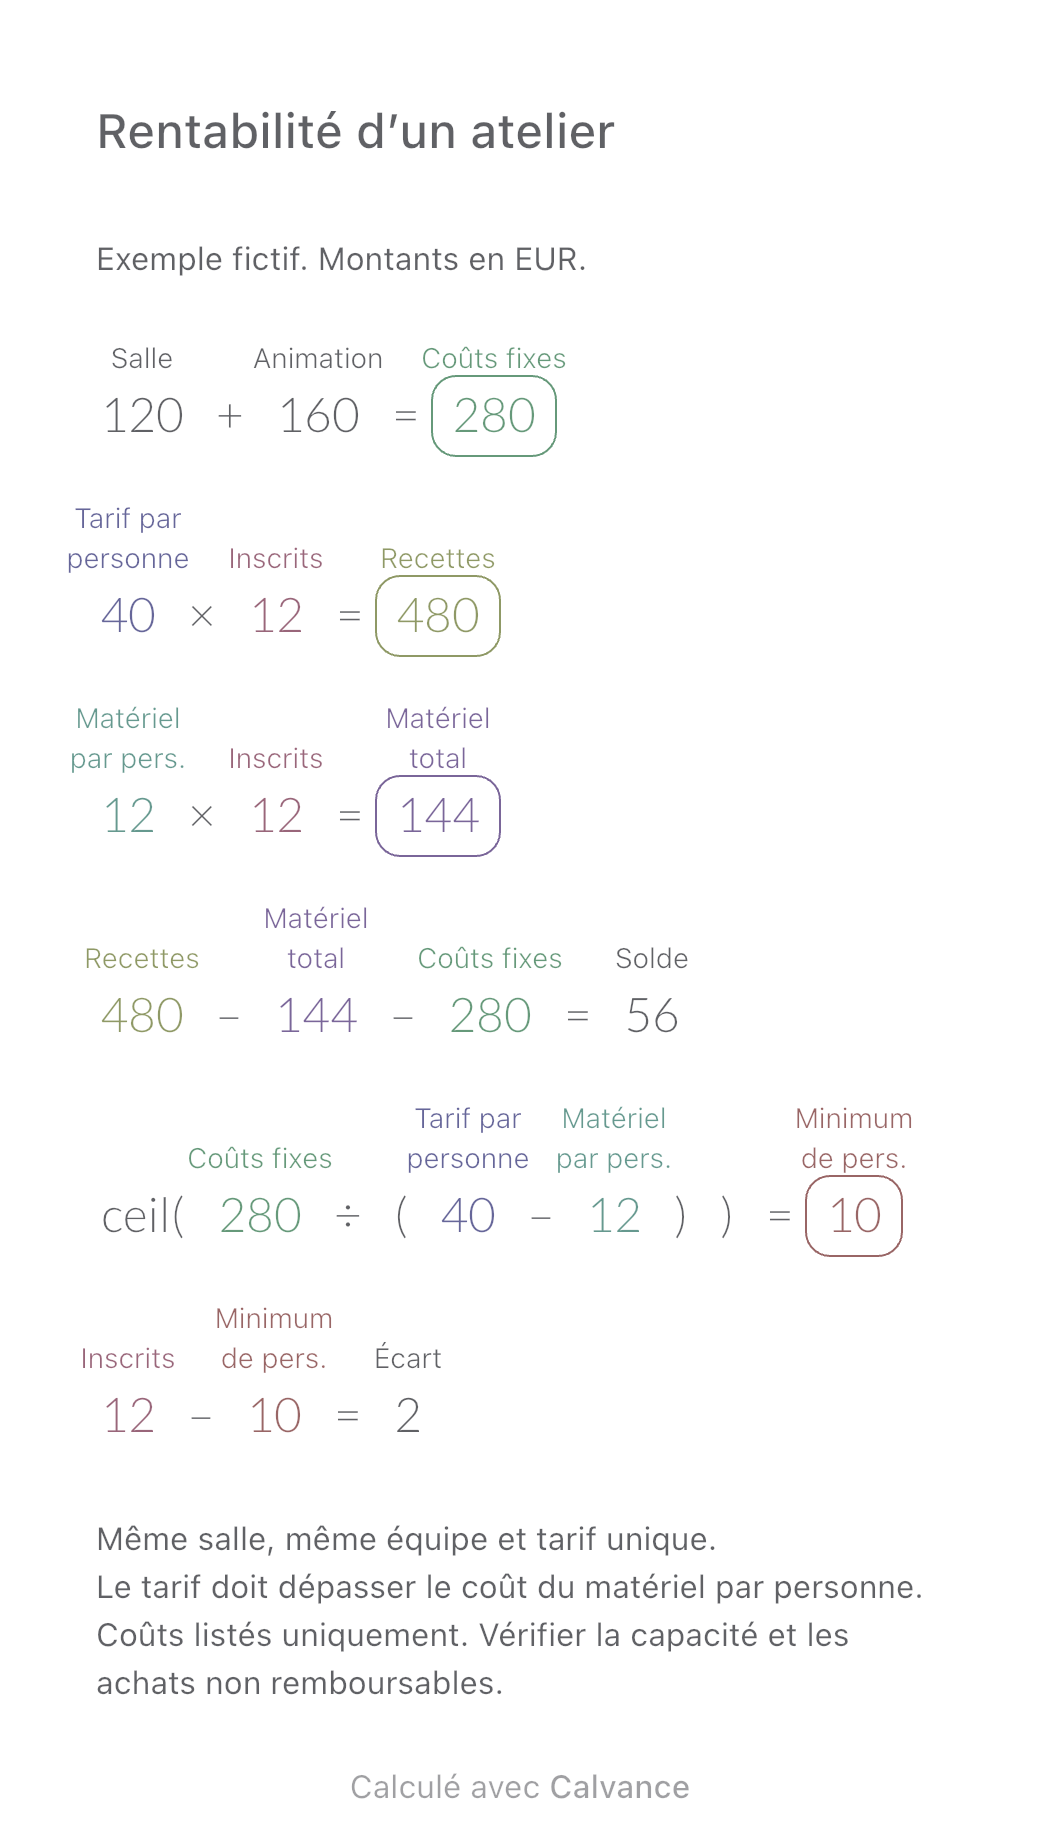
Exporté depuis Calvance avec les valeurs de l’exemple. Modifiez-les après l’importation.
Avant de confirmer un atelier créatif, vérifiez si les inscriptions payées couvrent la salle, l’animation et le matériel. Le modèle distingue les coûts fixes de séance du coût par personne. Il calcule le solde pour l’effectif prévu et le nombre minimum de participants pour couvrir les dépenses.
Les montants en EUR sont fictifs, pas des prix du marché. Pour changer de devise, modifiez tous les montants et libellés de manière cohérente. Le canevas ne convertit pas les devises.
L’exemple commence avec 12 participants payants. Saisissez le tarif réellement encaissé, le matériel par personne, la location et la rémunération de l’animation. L’effectif doit être un entier positif ou nul, les coûts non négatifs, et le tarif supérieur au matériel par personne. Le canevas ne vérifie pas automatiquement ces conditions.
| Donnée | Exemple |
|---|---|
| Inscrits | 12 |
| Tarif par personne | 40 € |
| Matériel par pers. | 12 € |
| Salle | 120 € |
| Animation | 160 € |
Coûts fixes = salle + animation. Recettes = tarif × effectif. Matériel total = matériel par personne × effectif. Solde = recettes − matériel total − coûts fixes. Minimum de participants = coûts fixes ÷ (tarif − matériel par personne), arrondi à l’entier supérieur. L’écart entre l’effectif et ce minimum indique les inscriptions manquantes s’il est négatif.
280 ÷ (40 − 12) = 10 → 10
Passez uniquement de 12 à 8 participants. La salle et l’animation restent fixes, tandis que recettes et matériel évoluent ensemble. Le tableau inclut aussi le seuil de rentabilité. Un solde positif concerne les seuls postes listés et ne garantit pas un bénéfice net.
| Donnée | Inscrits: 8 | Inscrits: 10 | Inscrits: 12 |
|---|---|---|---|
| Coûts fixes | 280 € | 280 € | 280 € |
| Recettes | 320 € | 400 € | 480 € |
| Matériel total | 96 € | 120 € | 144 € |
| Solde | -56 € | 0 € | 56 € |
| Minimum de pers. | 10 | 10 | 10 |
| Écart | -2 | 0 | 2 |
Tous les participants paient le même tarif réellement encaissé. Réductions, commissions, remboursements et taxes ne sont pas intégrés automatiquement. Ajoutez les dépenses pertinentes sur une base cohérente.
Le matériel varie avec l’effectif seulement s’il peut encore être acheté à la quantité nécessaire. Les achats déjà effectués et non remboursables ne diminuent pas après une annulation. Les lots et minimums de commande demandent un calcul distinct.
La salle et l’équipe restent les mêmes. Si un groupe plus grand nécessite une autre salle ou un intervenant supplémentaire, modifiez les coûts fixes. Vérifiez également la capacité, les engagements et votre propre rémunération.
Avec ce tarif et ces coûts, la capacité disponible ne permet pas de couvrir les dépenses. Réexaminez le lieu, les coûts ou le tarif, puis recalculez. Un seuil irréalisable ne justifie pas de dépasser la capacité.
Chaque inscription ne dégage aucune contribution positive aux coûts fixes. La formule du minimum n’est plus applicable : une erreur ou un nombre négatif n’est pas un effectif exploitable. Revoyez le tarif, les coûts variables ou le modèle.
Importez le fichier CALVX dans Calvance, vérifiez les résultats de l’exemple puis modifiez les données. Dupliquez un canevas pour garder des variantes. Chaque importation ou copie compte dans le quota de votre offre. Comparer les offres.
Distinguez le coût consommé par un bouquet des achats par bottes pour vérifier le solde après encaissement.
Voir le modèle et la méthode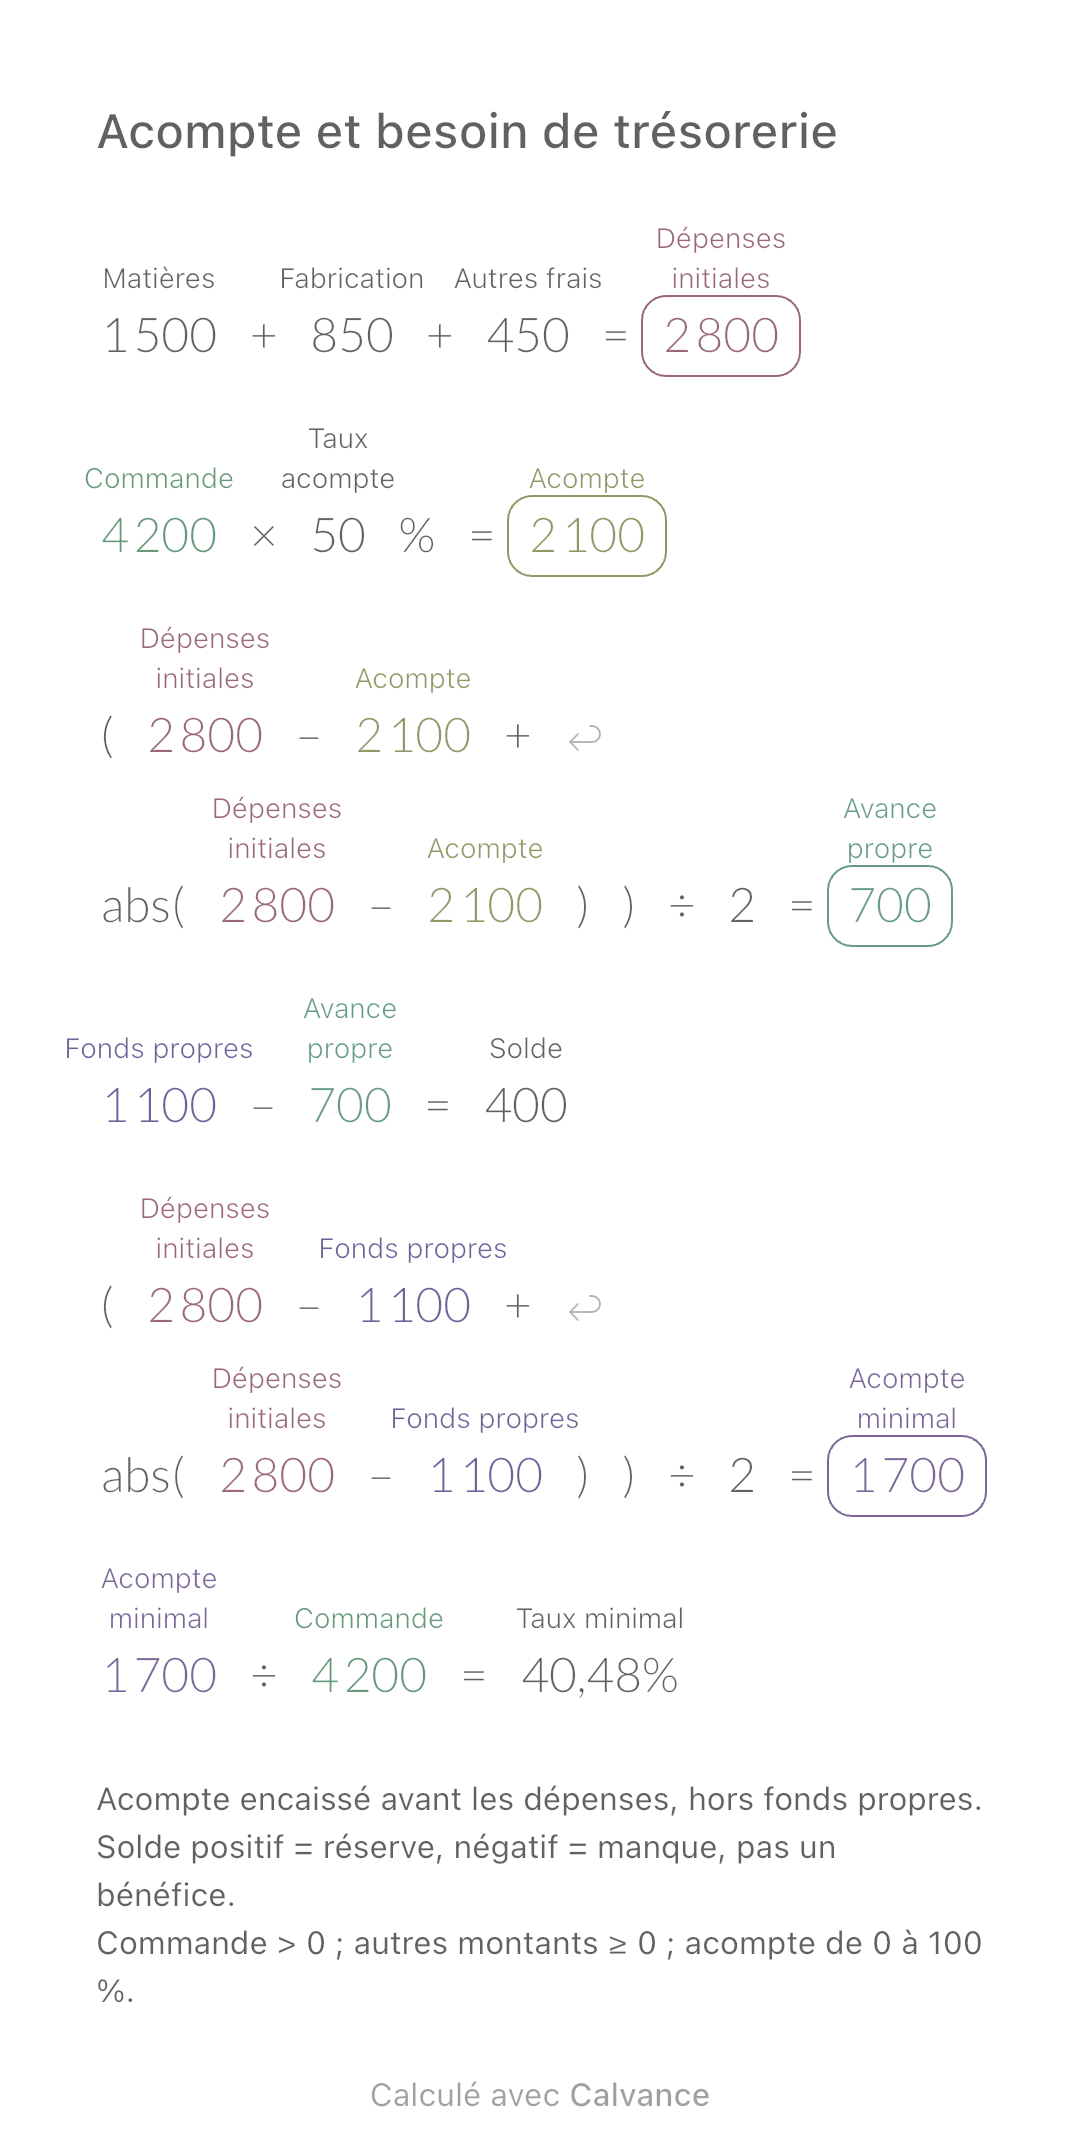
Calculez la somme à avancer sur une commande et l’acompte minimal nécessaire avant la production.
Voir le modèle et la méthode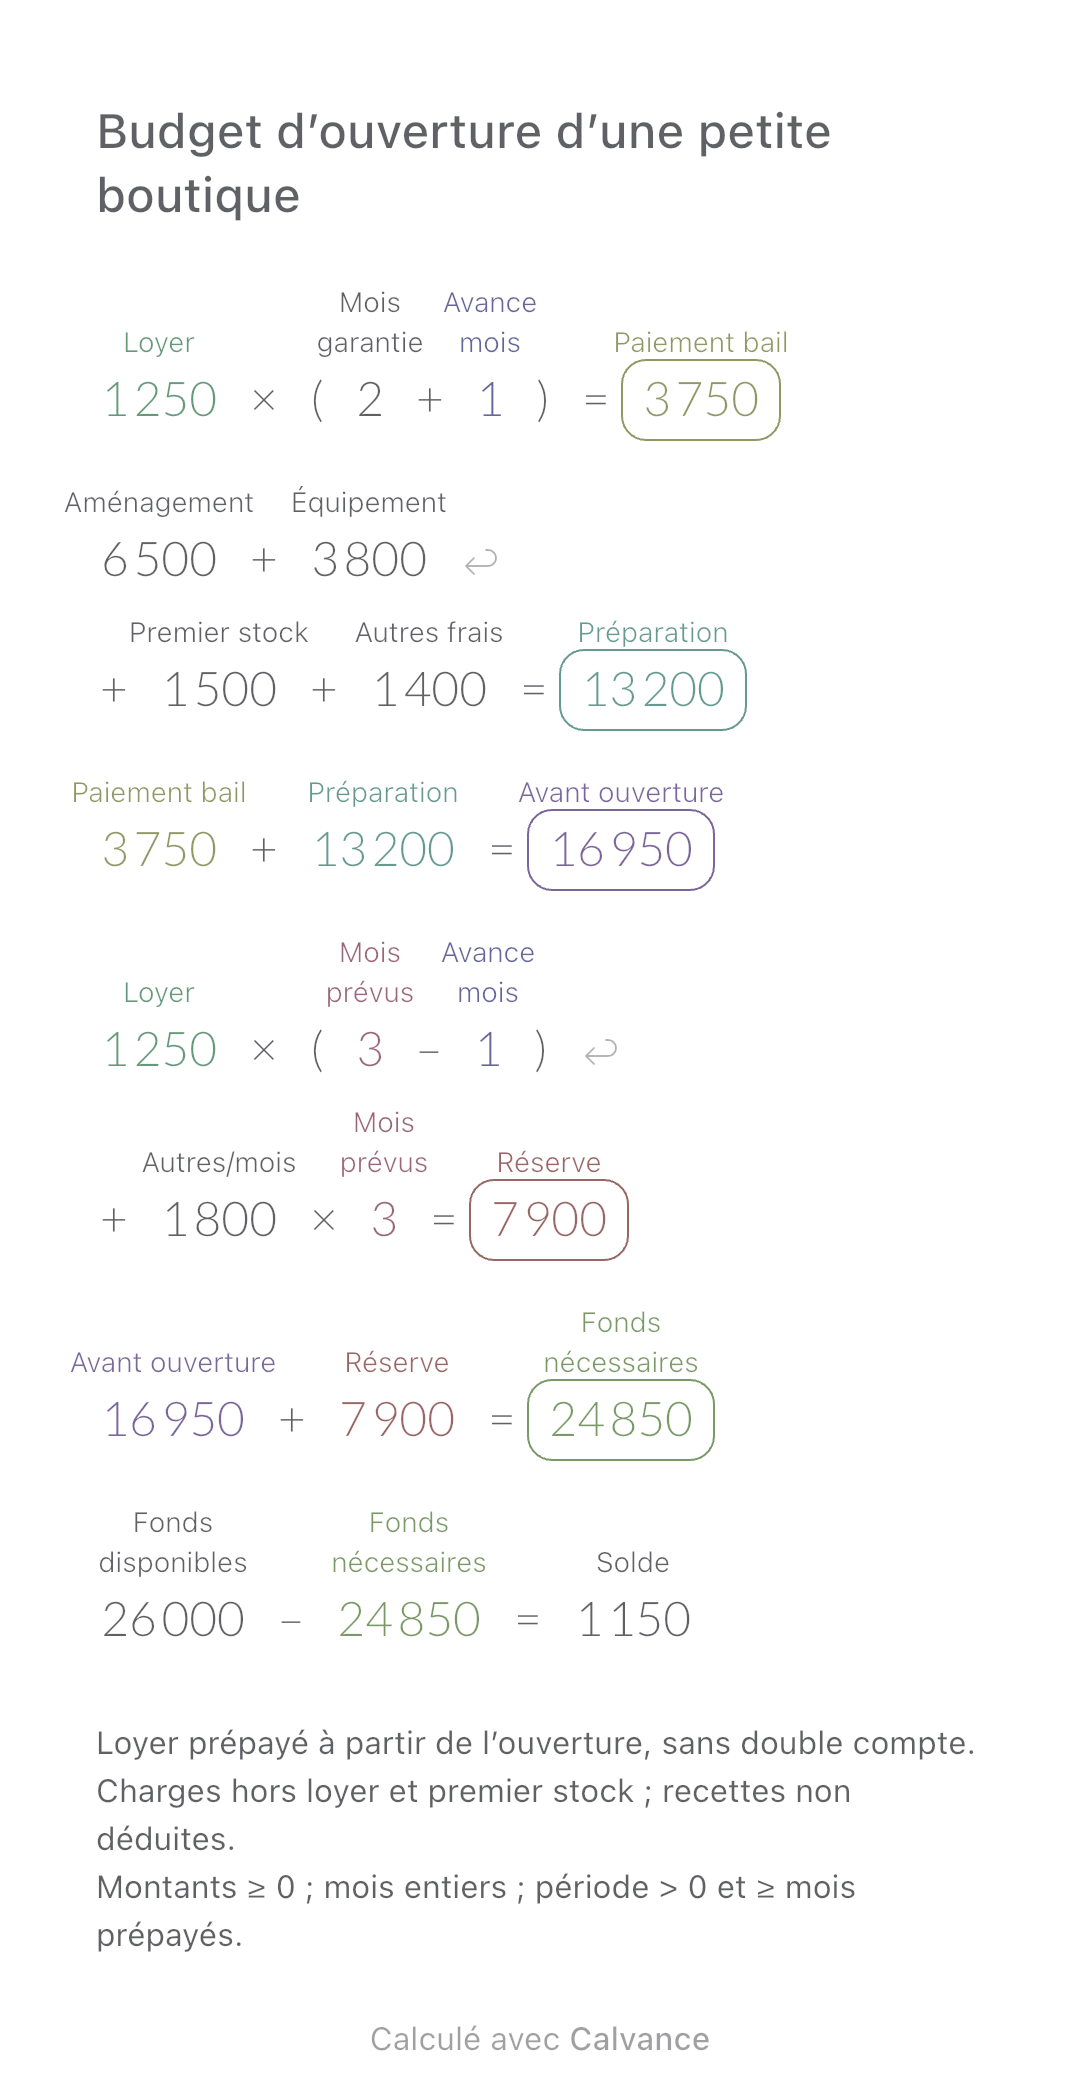
Estimez les fonds nécessaires en réunissant dépôt de garantie, aménagement et réserve de trésorerie.
Voir le modèle et la méthodeChoisissez une offre si vous avez besoin de plus de canevas, d’exports haute résolution ou de synchronisation entre appareils.