
Esempio di calcoloEsportato da Calvance
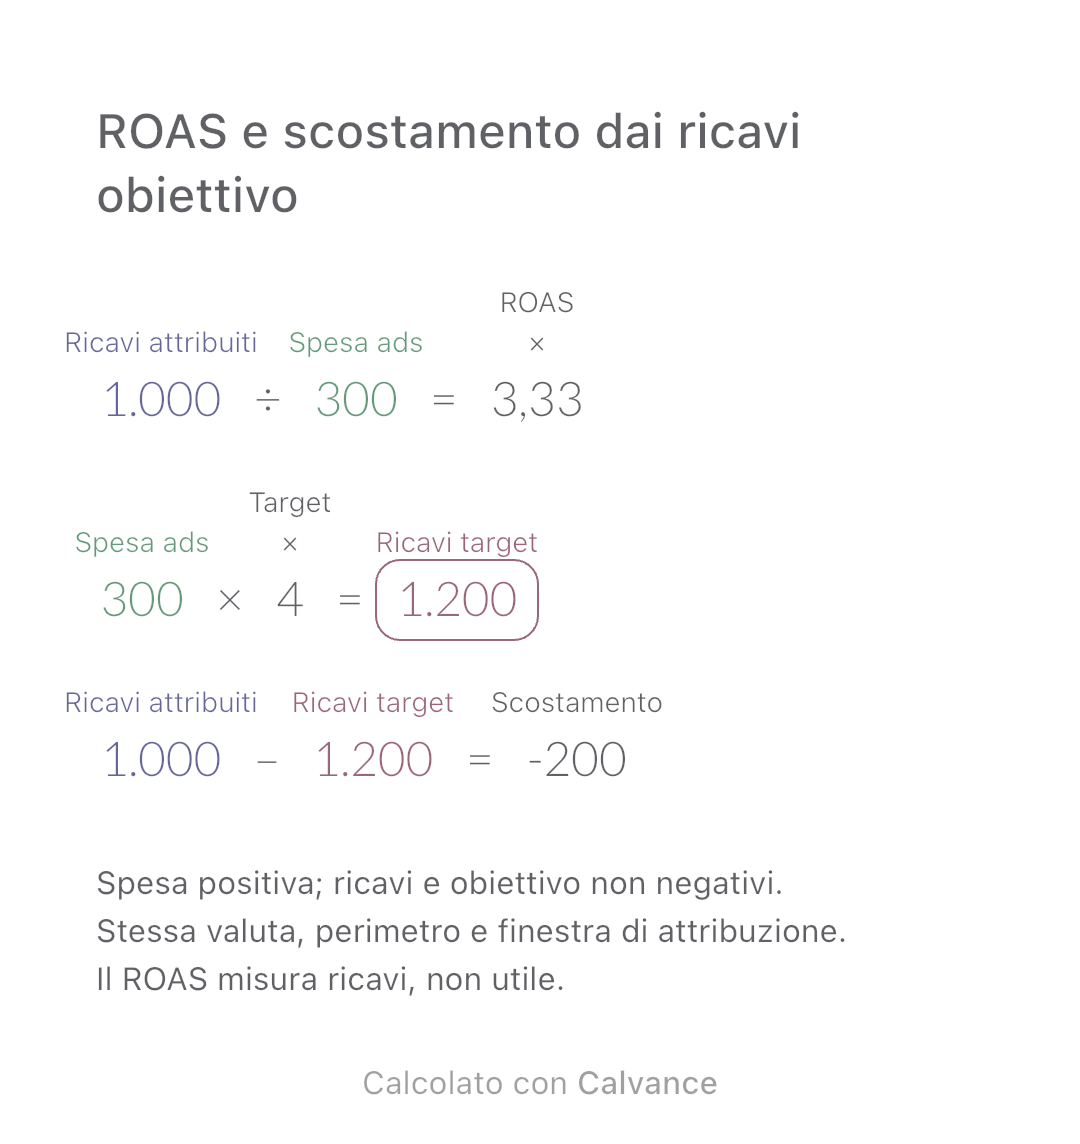
ROAS e scostamento dai ricavi obiettivo
Calcola il rapporto tra ricavi attribuiti e spesa pubblicitaria e lo scostamento dal tuo obiettivo ROAS. Include esempio e canvas modificabile.
Vedi modello e metodoCalcola le unità intere da vendere includendo una commissione sul prezzo. Confronta ricavi, saldo sui costi indicati ed effetto di una riduzione del prezzo.
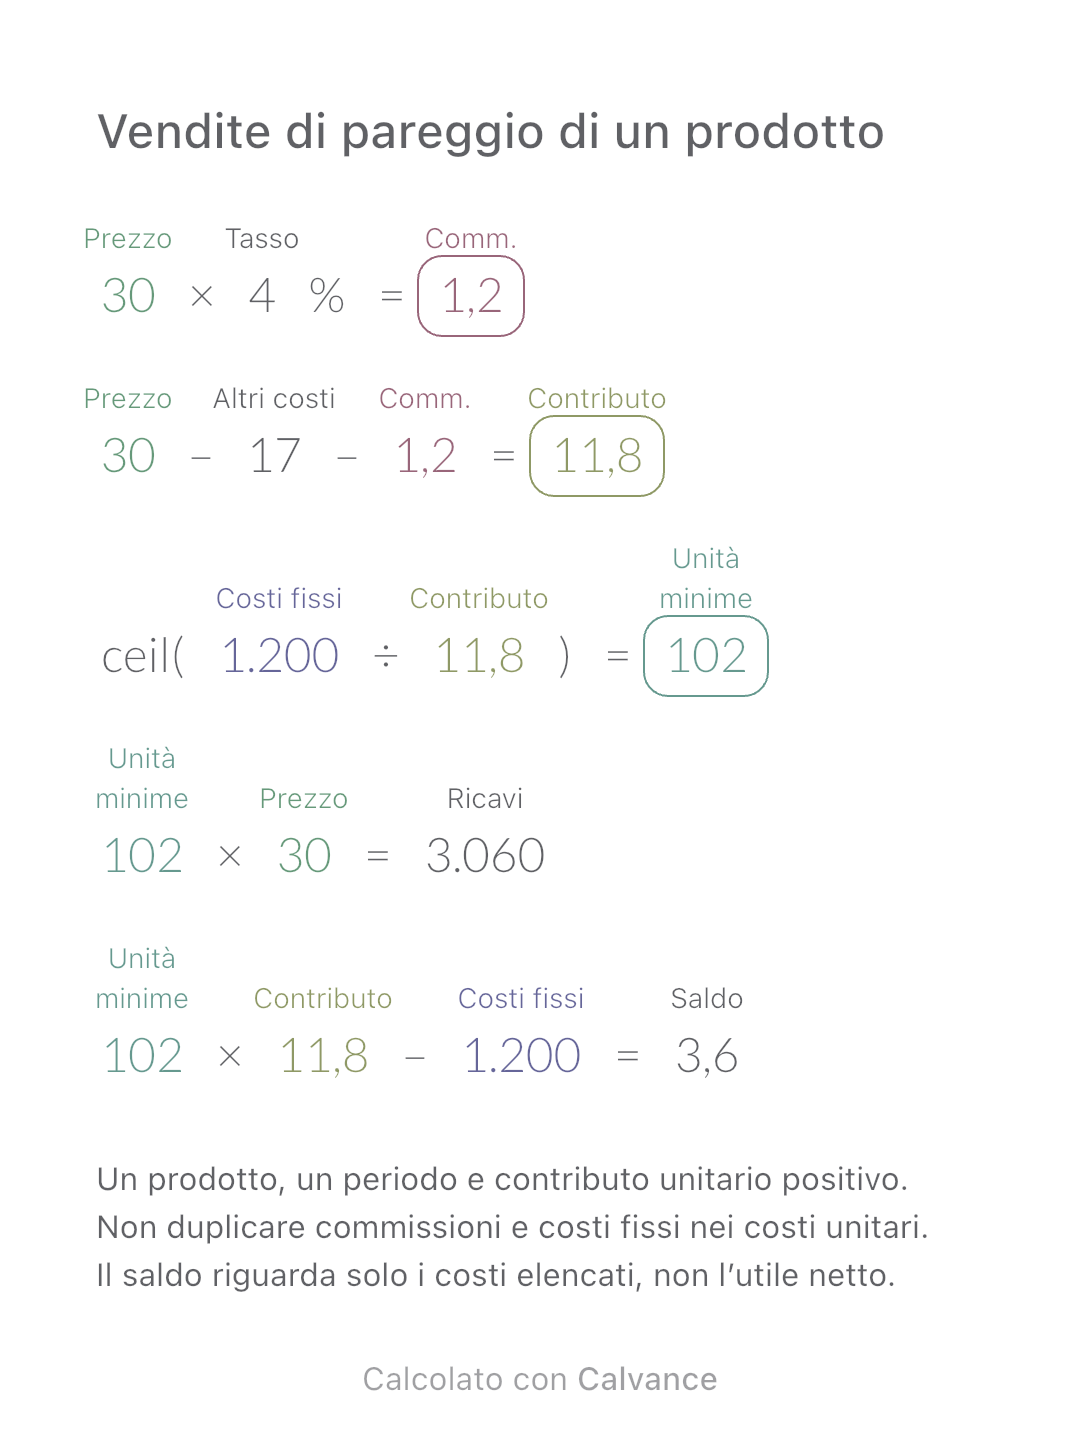
Esportato dalla vera app iOS
Per un solo prodotto in un periodo definito, con commissione proporzionale al prezzo di vendita. Gli euro sono dati simulati per l’Italia. Non è una previsione di cassa o un modello multiprodotto.
EUR
| Valori da inserire | Predefinito |
|---|---|
| Prezzo effettivo per unità | 30 |
| Altri costi variabili per unità | 17 |
| Commissione percentuale sul prezzo (%) | 4 |
| Costi fissi dello stesso periodo | 1200 |
Commissione unitaria = prezzo × aliquota. Contributo unitario = prezzo − altri costi variabili unitari − commissione. Dividi i costi fissi per il contributo positivo e arrotonda per eccesso. Le unità moltiplicate per il prezzo danno i ricavi; unità × contributo − costi fissi dà il saldo.
30 [Prezzo effettivo per unità] × 4 [Commissione percentuale sul prezzo]% → Commissione per unità
Prezzo effettivo per unità - 17 [Altri costi variabili per unità] - Commissione per unità → Margine di contribuzione unitario
ceil(1200 [Costi fissi dello stesso periodo]/Margine di contribuzione unitario) → Minimo di unità intere
Minimo di unità intere × Prezzo effettivo per unità → Ricavi a quel volume
Minimo di unità intere × Margine di contribuzione unitario - Costi fissi dello stesso periodo → Saldo dopo i costi indicati
Riduci solo il prezzo da 30 € a 27 €. Anche la commissione diminuisce, aggiornando il volume necessario e i ricavi. Non mantenere fisso il precedente importo della commissione.
| Risultato | Predefinito | Modificato |
|---|---|---|
| Commissione per unità | 1,2 | 1,08 |
| Margine di contribuzione unitario | 11,8 | 8,92 |
| Minimo di unità intere | 102 | 135 |
| Ricavi a quel volume | 3060 | 3645 |
| Saldo dopo i costi indicati | 3,6 | 4,2 |
I risultati mostrano fino a due decimali; le formule successive usano valori non arrotondati.
Prezzo positivo, costi non negativi, aliquota da 0% a meno del 100%. Usa il prezzo dopo gli sconti e al netto delle imposte sulle vendite, con la stessa base per la commissione. Minimi, scaglioni, resi, acquisti di scorte invendute e variazioni di capacità sono esclusi. Non imputare due volte i costi fissi e verifica che il volume sia vendibile.
Scarica e importa in Calvance per modificare i valori. Il canvas non blocca tutti gli input non validi: verifica gli intervalli indicati.
Le unità indivisibili si arrotondano per eccesso. Questo è il primo numero intero che copre i costi; un’unità in meno deve essere insufficiente.
La formula non fornisce una soglia valida. Se il contributo è positivo e i costi fissi sono zero, la soglia è zero unità.
La formula SBA per un prodotto viene applicata includendo la commissione. Per gli iscritti usa il pareggio di un corso; per la liquidità iniziale il budget di apertura.
Calcola il rapporto tra ricavi attribuiti e spesa pubblicitaria e lo scostamento dal tuo obiettivo ROAS. Include esempio e canvas modificabile.
Vedi modello e metodo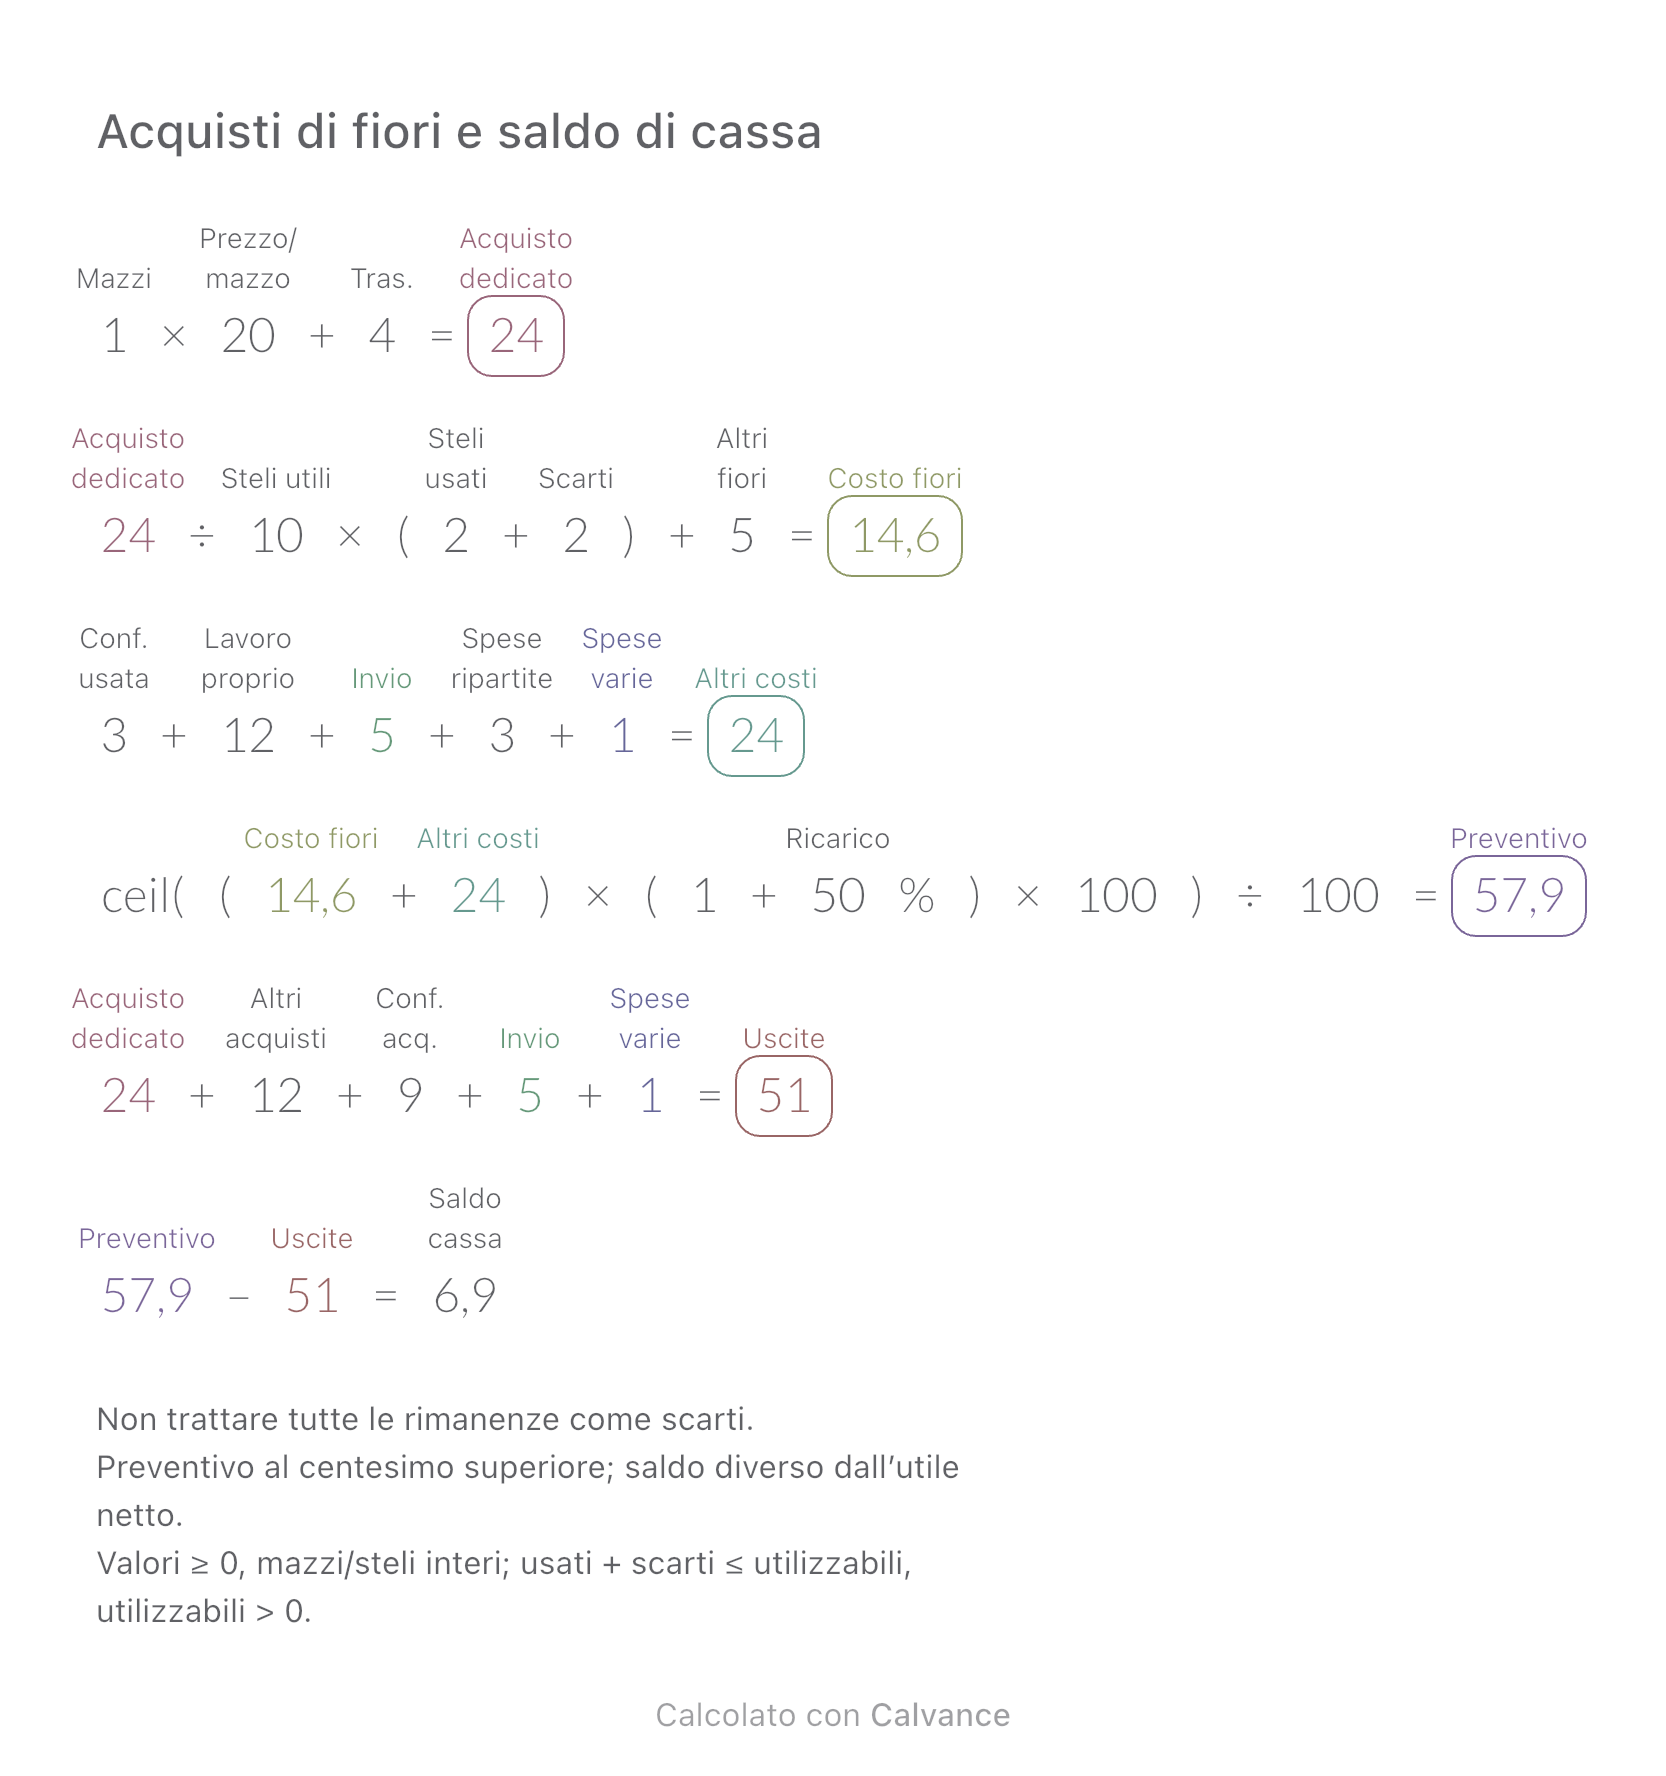
Distingui il costo consumato da un bouquet dai pagamenti per mazzi interi e confezioni.
Vedi modello e metodo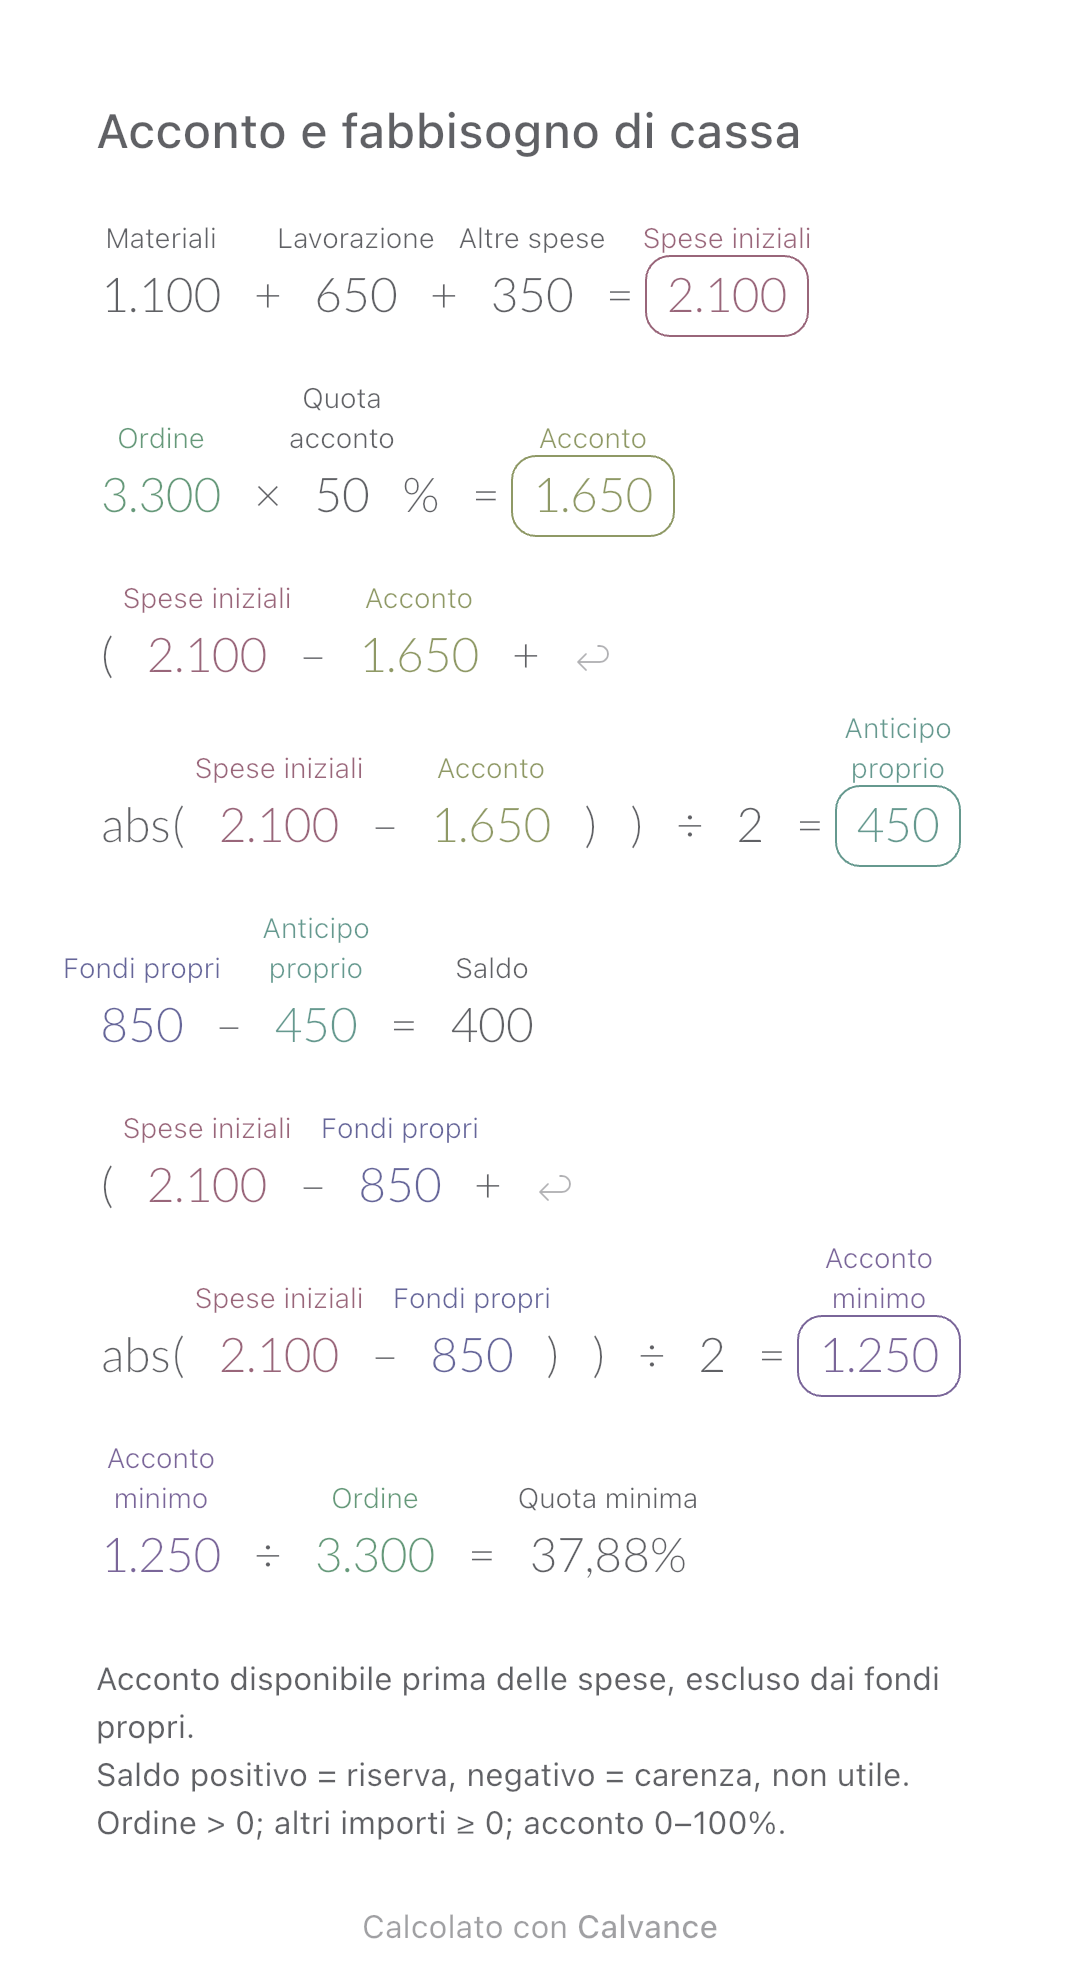
Calcola quanto anticipare per un ordine e l’acconto minimo necessario prima di iniziare la produzione.
Vedi modello e metodoScegli un piano quando ti servono più tele, esportazioni ad alta risoluzione o sincronizzazione tra dispositivi.