
Ejemplo de cálculoExportado desde Calvance
Impresión 3D: material y electricidad
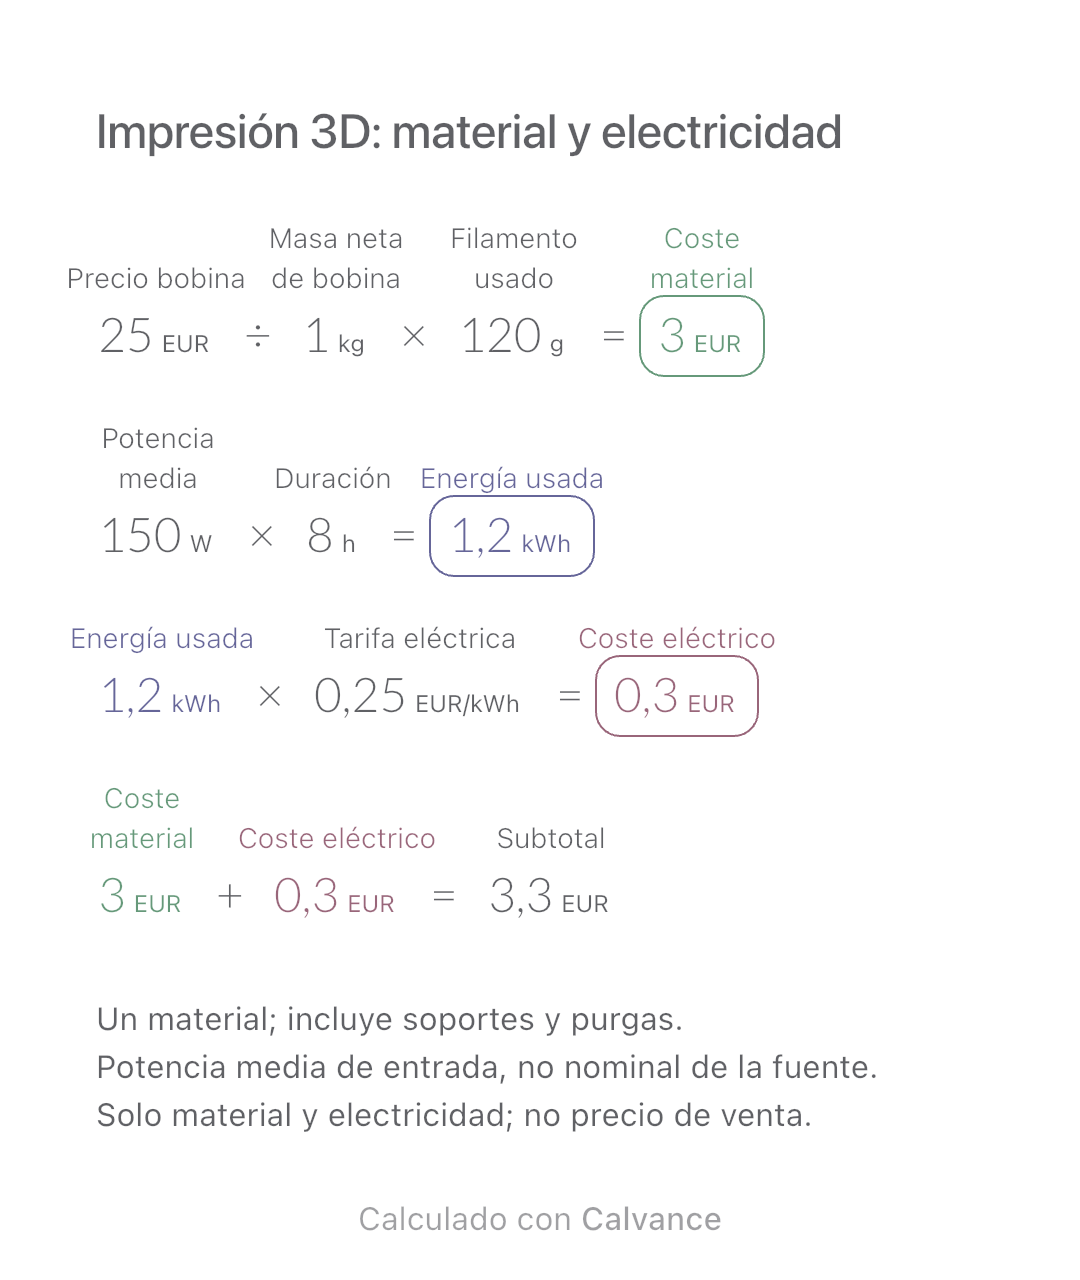
Estima por separado material y electricidad de una impresión y suma ambos gastos con el consumo de filamento y la duración del laminador.
Ver plantilla y métodoObtén el precio a partir del coste unitario y el margen bruto deseado. Compara el recargo sobre coste y el efecto de modificarlo en un lienzo editable.
Exportado desde la app real de iOS
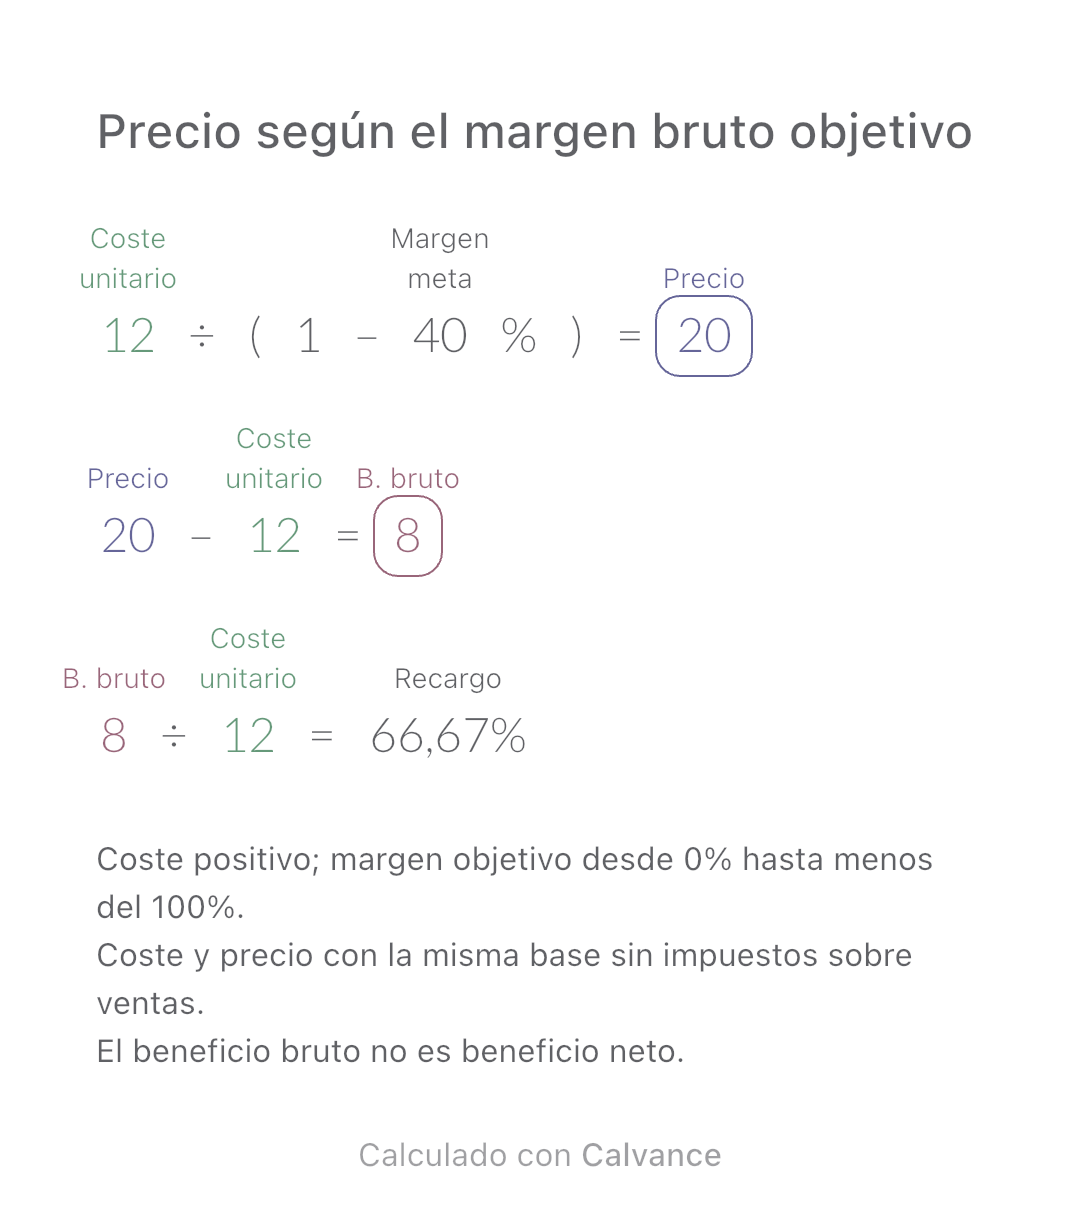
Para un producto cuyo coste de ventas por unidad conoces. Los euros representan datos simulados para España, no precios de mercado. El beneficio bruto aún debe cubrir gastos operativos y no es beneficio neto.
EUR
| Valores de entrada | Inicial |
|---|---|
| Coste de ventas por unidad | 12 |
| Margen bruto objetivo (%) | 40 |
Precio = coste ÷ (1 − margen objetivo). Beneficio bruto = precio − coste. Recargo = beneficio bruto ÷ coste. Con un coste de 12 € y un margen del 40%, el precio es 20 €, el beneficio bruto 8 € y el recargo aproximadamente 66,67%.
12 [Coste de ventas por unidad]/(1 - 40 [Margen bruto objetivo]%) → Precio
Precio - Coste de ventas por unidad → Beneficio bruto
Beneficio bruto/Coste de ventas por unidad → Recargo
Cambia solo el coste de 12 € a 18 €. Precio y beneficio bruto aumentan juntos; el margen objetivo y el recargo se mantienen. No implica que los clientes acepten ese precio.
| Resultado | Inicial | Modificado |
|---|---|---|
| Precio | 20 | 30 |
| Beneficio bruto | 8 | 12 |
| Recargo (%) | 66,67 | 66,67 |
Los resultados muestran hasta dos decimales; las fórmulas siguientes usan valores sin redondear.
El coste corresponde a una unidad vendida, no al pago de todo el inventario ni a todos los gastos del negocio. No asigna automáticamente costes de fabricación ni calcula IVA, publicidad, comisiones o impuestos sobre beneficios. El redondeo del precio puede alterar el margen exacto: comprueba el precio que finalmente apliques.
Descarga e importa en Calvance para editar. El lienzo no bloquea todas las entradas inválidas; revisa los intervalos indicados.
El recargo usa el coste como denominador; el margen usa el precio. Un recargo del 40% produce un margen de aproximadamente 28,57%.
Con coste positivo el denominador sería cero. Los productos de coste cero también quedan fuera de este modelo inverso.
Business Queensland explica ambas bases. Para comisiones y costes fijos, consulta las ventas de equilibrio.
Estima por separado material y electricidad de una impresión y suma ambos gastos con el consumo de filamento y la duración del laminador.
Ver plantilla y método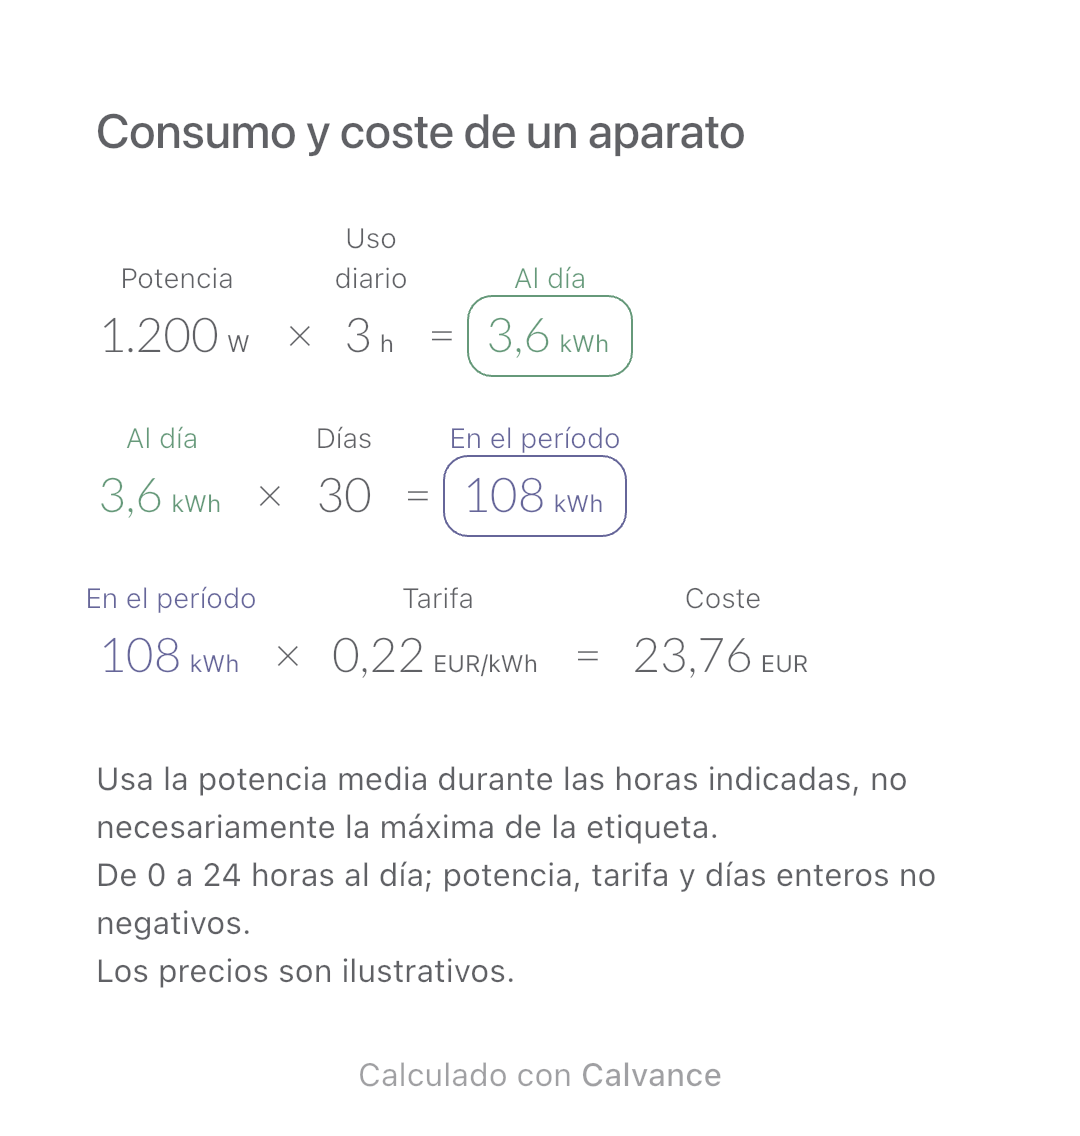
Estima kWh y coste con potencia, horas diarias, días y precio eléctrico. Incluye un cambio de horas y un lienzo de cálculo editable.
Ver plantilla y método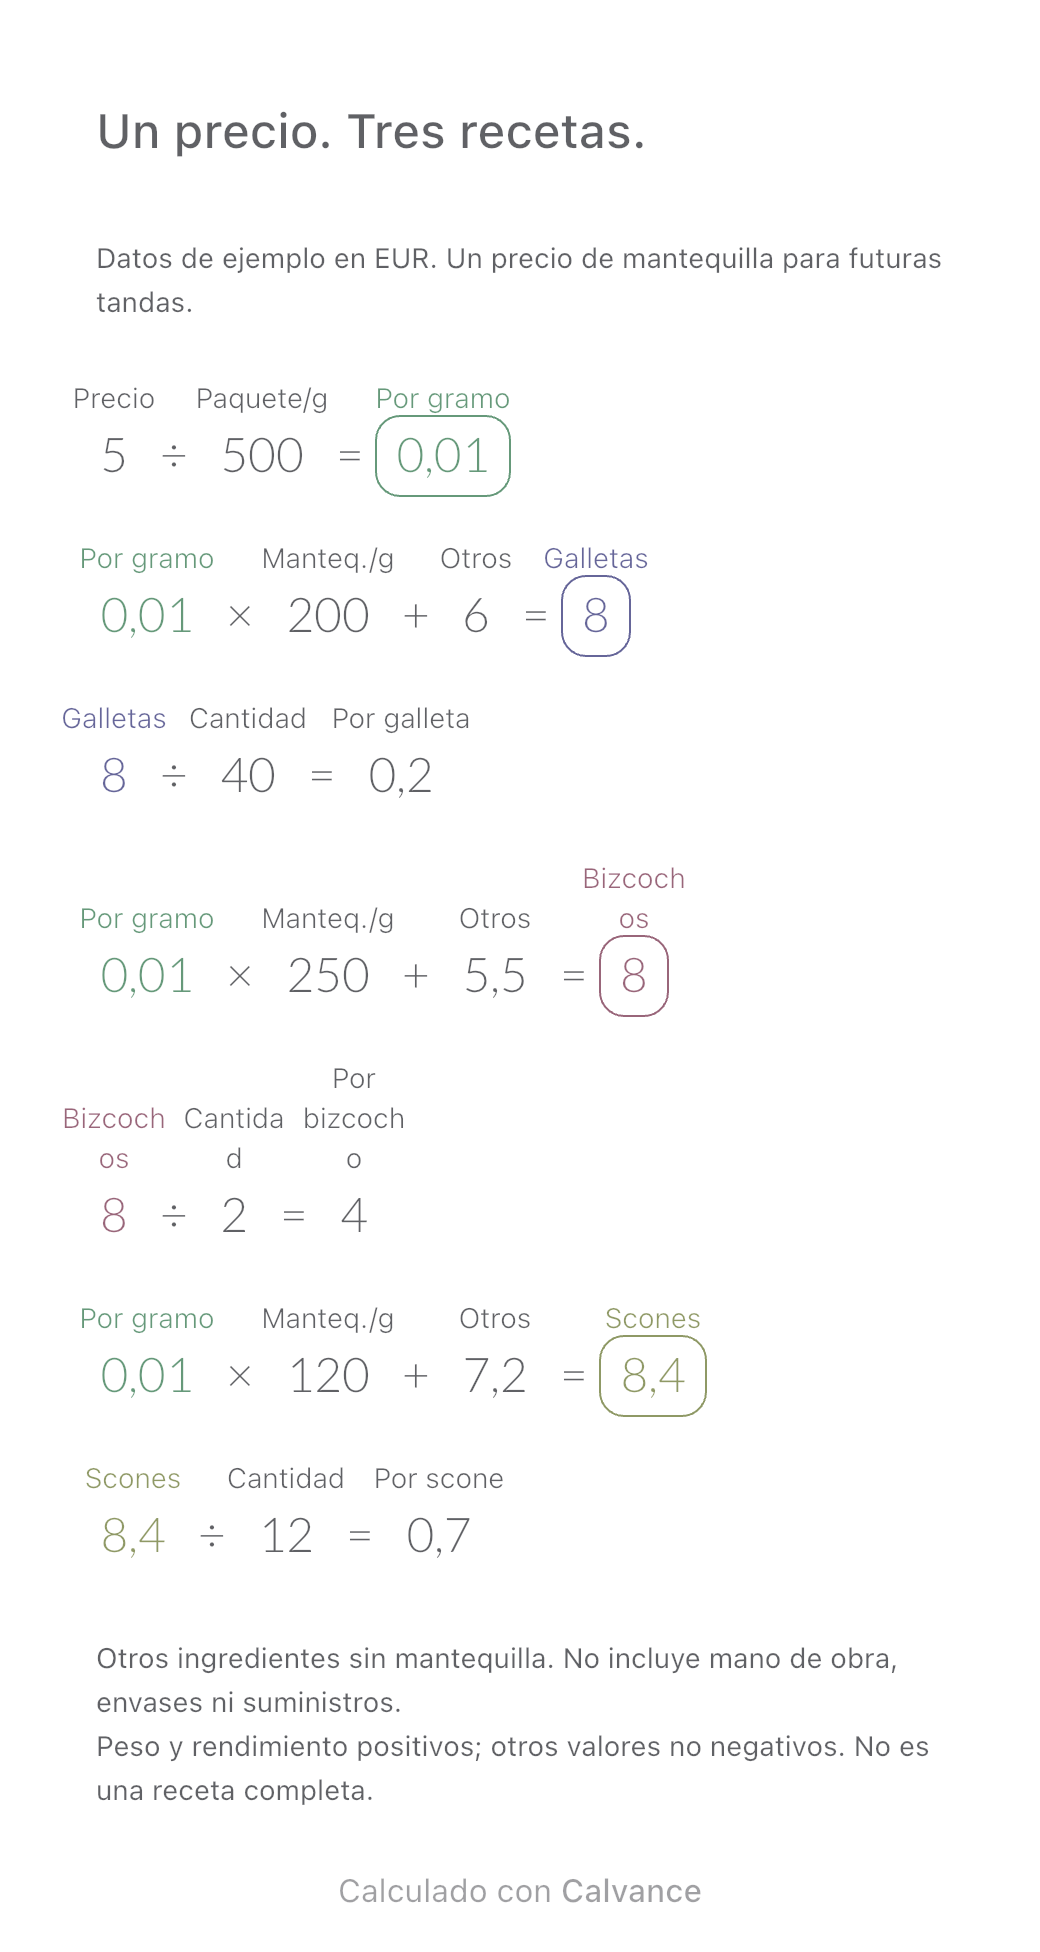
Calcula el coste de los ingredientes de galletas, bizcochos y scones a partir de un único precio de la mantequilla. Descarga el lienzo y cambia los datos para actualizar el coste por lote y por porción.
Ver plantilla y métodoElige un plan si necesitas más lienzos, imágenes en alta resolución o sincronización entre dispositivos.