計算例Calvance から書き出し
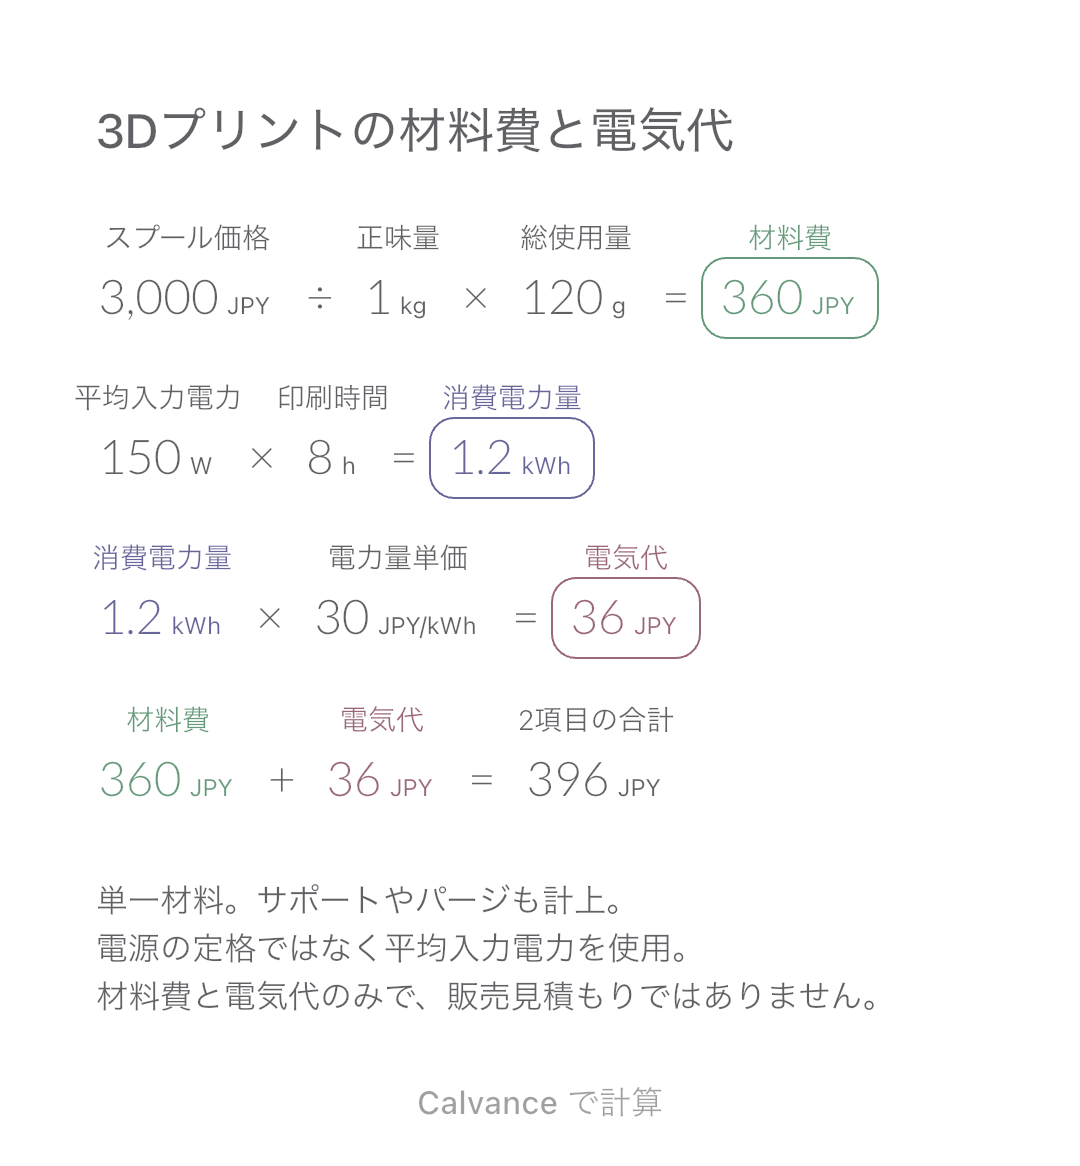
商品1点の売上原価と目標粗利率から販売価格を逆算。原価への上乗せ率との違いと、原価変更の影響を確認できます。
実際の iOS App から書き出し
商品の売上原価が分かっており、目標粗利率に必要な販売価格を確認したいときに使います。日本円(JPY)の数値は架空の例で、市場価格ではありません。粗利益は経費控除後の純利益ではありません。
JPY
| 入力する値 | 初期値 |
|---|---|
| 商品1点の売上原価 | 1,500 |
| 目標売上総利益率 (%) | 40 |
販売価格=原価÷(1−目標粗利率)。粗利益=販売価格−原価。上乗せ率=粗利益÷原価。原価1500円、粗利率40%なら販売価格2500円、粗利益1000円、上乗せ率約66.67%です。
1,500 [商品1点の売上原価]/(1 - 40 [目標売上総利益率]%) → 販売価格
販売価格 - 商品1点の売上原価 → 単位粗利益
単位粗利益/商品1点の売上原価 → 上乗せ率
原価だけを1500円から1800円に変更します。販売価格と粗利益が連動して増え、目標粗利率と上乗せ率は変わりません。売れる価格を保証する計算ではありません。
| 結果 | 初期値 | 変更後 |
|---|---|---|
| 販売価格 | 2,500 | 3,000 |
| 単位粗利益 | 1,000 | 1,200 |
| 上乗せ率 (%) | 66.67 | 66.67 |
結果は小数第2位まで表示し、後続の式は丸め前の値を使います。
原価は売れた商品1点に対応する売上原価であり、仕入代金全額や事業経費の合計ではありません。製造原価の配賦、消費税、広告費、販売手数料、所得税は自動計算しません。表示の丸めにより目標率と差が出るため、実際に設定する価格で再確認してください。
ダウンロードしてCalvanceへ読み込み、数値を変更してください。無効な入力はすべて自動で拒否されるわけではないため、条件を確認してください。
いいえ。上乗せ率の分母は原価、粗利率の分母は販売価格です。40%の上乗せは約28.57%の粗利率になります。
正の原価では分母が0になります。原価0の商品もこの逆算の対象外です。
Business Queenslandの用語解説に基づきます。手数料と固定費を含める場合は商品の損益分岐点販売数へ。
キャンバス数、高解像度画像の書き出し、デバイス間の同期など、必要な機能に合うプランを選べます。